作者: eganvi

  • owllook – 在线小说搜索引擎

    owllook – 在线小说搜索引擎

    owllook-在线网络小说阅读网站&小说搜索引擎&小说推荐系统[搜索、追书、收藏、追更、小说API]

    owllook是一个基于其他搜索引擎构建的垂直小说搜索引擎,owllook目的是让阅读更简单、优雅,让每位读者都有舒适的阅读体验,如搜书、阅读、收藏、追更、推荐等功能.

    本站仅收集与分享该项目,不负责技术安装或任何咨询服务!

    目前实现功能如下:

    • 多搜索源
    • 丰富的解析源
    • 界面统一解析
    • 完善的阅读体验
    • 搜索记录
    • 缓存
    • 书架
    • 书签
    • 登录
    • 初步兼容手机
    • 注册(开放注册)
    • 上次阅读记录
    • 最新章节
    • 书友推荐(简单地基于相似度进行推荐)
    • 目录获取
    • 翻页
    • 搜索排行
    • 章节异步加载 感谢@[mscststs](https://github.com/mscststs)
    • 排行榜 – 起点+owllook
    • 自带爬虫框架,统一爬虫规范,对爬虫感兴趣的可以看看 – [ruia](https://github.com/howie6879/ruia)

    注意:若将本项目部署并发行,请声明来源,本项目纯属共享学习之用,不得用于商业!

    Overview

    owllook使用了mongodb储存了用户使用过程中的产生的基本信息,诸如注册信息、搜索小说信息、收藏小说数据等,对于某些必要的缓存,则利用redis进行缓存处理,如小说缓存、session缓存,注意,对于限制数据:都将在24小时删除

    对于不同网站的小说,页面规则都不尽相同,我希望能够在代码解析后再统一展示出来,这样方便且美观,而不是仅仅跳转到对应网站就完事,清新简洁的阅读体验才是最重要的

    目前采用的是直接在搜索引擎上进行结果检索,我尽量写少量的规则来完成解析,具体见规则定义,遇到自己喜欢的小说网站,你也可以自己添加解析,owllook目前解析了超过 200+ 网站,追更网站解析了50+

    有一些地方需要用到爬虫,比如说排行榜,一些书籍信息等,我不想动用重量级爬虫框架来写,于是我在owllook里面编写了一个很轻量的爬虫框架来做这件事,见 ruia

    BTW,sanic写界面确实不是很方便,至于为什么写这个,一是想利用sanic尽量做成异步服务,二是想就此练习下推荐系统,顺便作为毕业设计

    Installation

    请先装好mongo以及redis,不会安装mongo看这里,owllook使用pipenv管理虚拟环境,所以使用前请确保安装一个Python3.6环境(比如我这里环境路径在/Users/howie/anaconda3/envs/python36/bin/python3.6),然后安装好pipenv

    mongo以及redis装好后,进入项目目录,依照步骤执行:

    # 下载代码
    git clone https://...
    cd owllook
    pip install pipenv
    # 请先提前创建好Python3.6环境
    pipenv install --python /Users/howie/anaconda3/envs/python36/bin/python3.6 --skip-lock
    # 进入虚拟环境
    pipenv shell
    
    # 先配置好相关数据库配置,具体看`config/dev_config.py`
    
    # 方案一
    # 运行:
    cd owllook
    pipenv run gunicorn -c owllook/config/gunicorn.py --worker-class sanic.worker.GunicornWorker owllook.server:app
    
    # 方案二 推荐 
    # 安装docker并打包镜像
    docker build -t howie6879/owllook .
    # 实际运行
    docker-compose up -d
    # 退出
    docker-compose down
    
    [ 详细安装说明请见下一页 ]

    Screenshots

    首页:

    搜索:

    榜单:

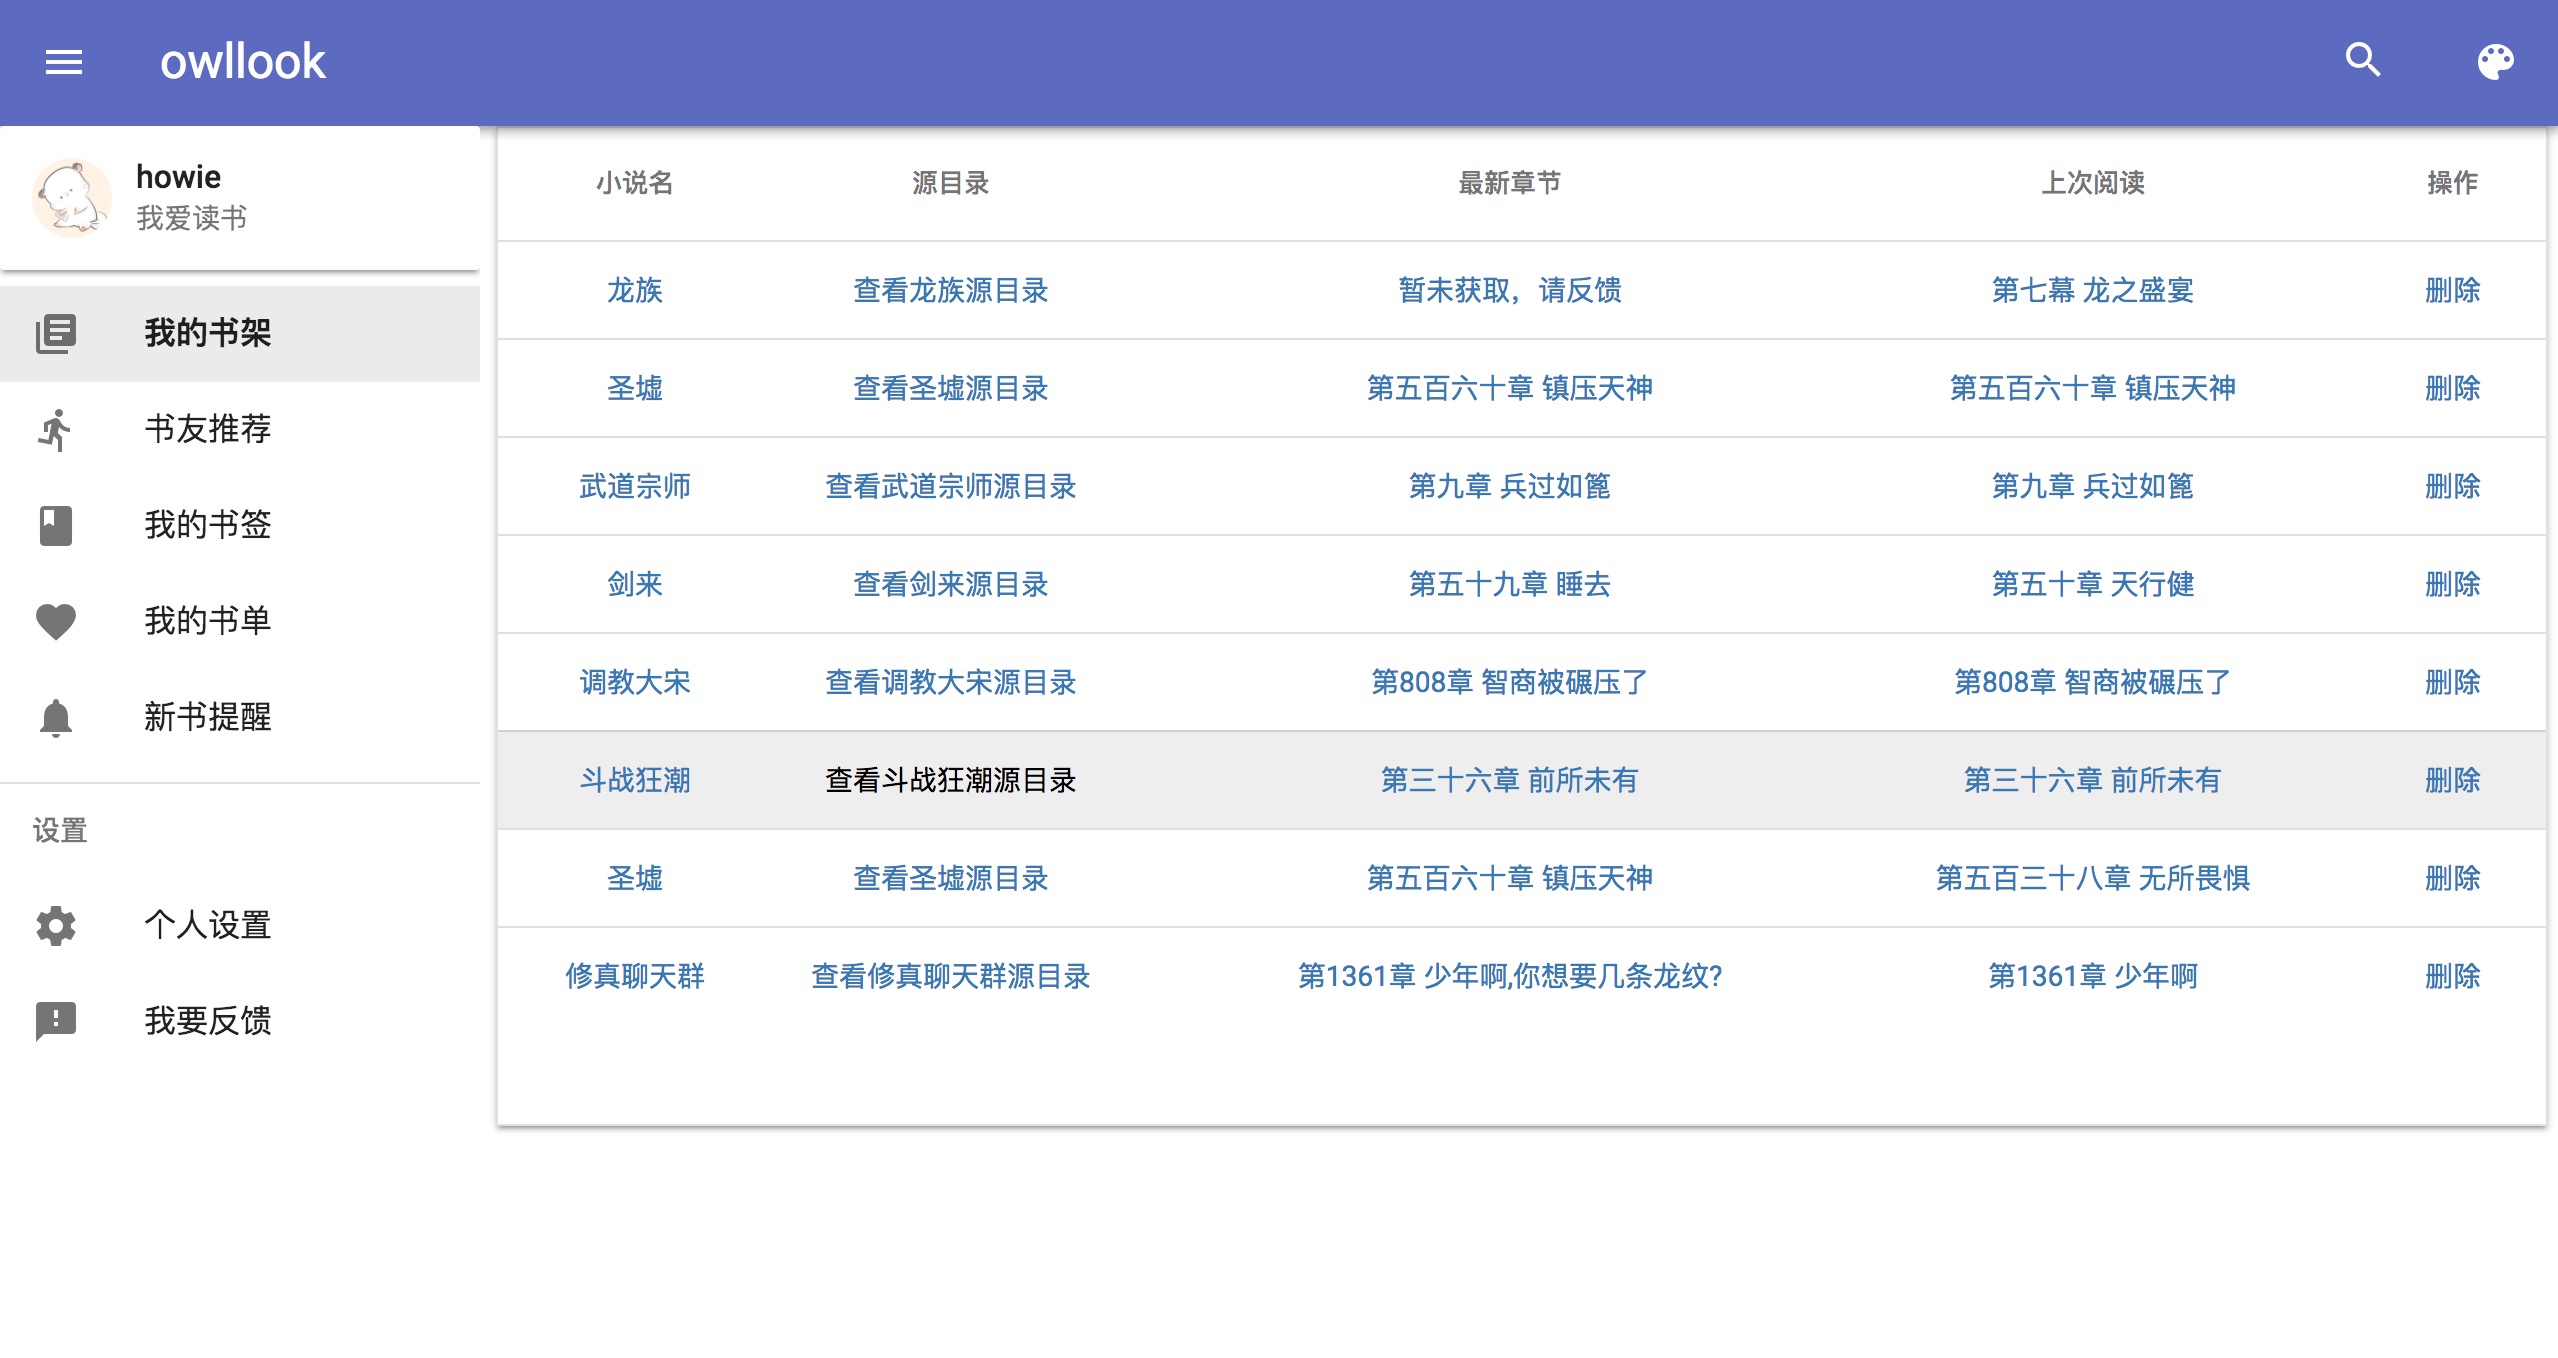
    书架:

    目录解析页:

    阅读:

    FAQ

    为什么首页榜单为空白?

    这个是根据小说搜索次数显示的,每天刷新一次,使用多了就会有

    为什么会出现302跳转?

    为了防止直接运行服务被恶意域名绑定,所以作出如下修改:

    vim config/config.py
    # 将 true 改为 false
    VAL_HOST = os.getenv('VAL_HOST', 'true')
    VAL_HOST = os.getenv('VAL_HOST', 'false')

    小说榜单页面为什么没有内容?

    需要运行owllook/spiders/spider_console.py, 目前代码中是设定60分钟运行一次,运行的时候请酌情更改, os.environ['MODE'] = 'PRO' 这段代码也请注释掉

    Reference

    owllook使用了以下第三方包:

    • sanic:基于Python 3.5+的异步web服务器
    • motor:异步的mongodb驱动
    • Jinja2:基于python的模板引擎
    • aiohttp:异步请求
    • caddy:基于go的web服务器

    web框架:

    • bootstrap:时尚、直观且功能强大的前端框架,可实现更快、更轻松的 Web 开发。
    • mdui:MDUI是一个基于Material Design的接口框架

    License

    owllook is offered under the Apache 2 license.

    [ 安装请见下一页 ]

    页: 1 2

  • Themeforest购买主题模板的详细步骤

    Themeforest购买主题模板的详细步骤

    Themeforest是全球最大的WordPress主题服务商。一共有4万多个wordpress主题,几乎囊括了所有行业,里面销量最高的Avada主题,就算你不会写代码,也可以用它搭建出世界级的网站,今天一灯会从以下3个方面讲解,分别是:

    1. 什么是themeforest?
    2. 如何在themeforest找到高质量主题?
    3. 如何在themeforest购买Avada主题?

    1、什么是themeforest?

    themeforest

    themeforest是一家澳大利亚公司,成立于2008年,主攻wordPress主题。

    截止到今天,themeforest一共发布了47729个wordpress主题,全部由专业人员开发,不仅功能强大,而且漂亮美观,通常会被更新维护的非常好,并提供强大的售后支持,主题本身几乎无缺陷,是外贸建站的秘密武器。

    同时,themeforest也是envato大家庭里的一员,其它成员还包括codecanyon,一个主攻wp插件的网站。顺便说下,themeforest的wordpress主题不是免费的,之所以收费也保证了较高的质量和功能,价格在30~60美元,一次性收费,终身使用,对应一个网站。

    2、如何在themeforest找到高质量主题?

    themeforest有很多筛选功能,可以帮助你找到你想要的那个主题。

    点击wordpress会出现下拉菜单,横跨18个类别,包括企业主题,博客主题,创意主题,电商主题等等,选中并进入类别后,还可以进行高级搜索,有6个类别可供选择,如下图所示。

    themeforest主题筛选

    也可以用左边的筛选系统来选择主题,如下图所示。

    主题筛选选项

    如果你没时间去层层筛选,可以直接点击themeforest的畅销页面找到销量最高的主题,并依靠以下4个标准来做二次筛选,如果你不确定该买哪个主题, 建议去畅销页面,因为这些主题已经销售了几十万次。

    • 销量:销量高的主题代表用户满意度高
    • 评论:靠评论来判断主题模板是否靠谱
    • 评分:5星评分是最好的
    • 最后更新时间:长时间不更新的主题有安全漏洞隐患

    可以负责地说,销量高的主题无论是外观还是功能都遥遥领先销量低的主题。同时,开发者也会有资金支持一直更新和完善主题,并及时处理用户使用过程中所遇到的问题。

    下面就让我们来看看themeforest上最畅销的wordpress主题有哪些?

    Avada(213,320 Sales)

    avada

    价格:$ 60 | 直达链接

    Enfold(88,833 Sales)

    enfold

    价格:$ 60 | 直达链接

    Betheme(47,263 Sales)

    betheme

    价格:$ 59 | 直达链接

    uDesign(45,083 Sales)

    udesign

    价格:$ 59 | 直达链接

    The7(36,380 Sales)

    the7

    价格:$ 59 | 直达链接

    当然,还有其它很多地方可以购买wordpress主题,比较知名的有studiopress,mojothemes,creativemarket,wootheme和elegantthemes,但我觉得都没有themeforest性价比高。

    3、如何在themeforest购买Avada主题?

    1,首先先进入产品页面,点击右边的add to cart。

    avada产品页面

    2,结账

    avada结账
    avada付款

    3,由于是新用户,themeforest会提示你先注册账号,填写你的姓名,邮箱后点击next会提示你填写用户名和密码。填完后点击谷歌机器人验证并请勾选左下角的I have read,最后点击creat a account & continue。

    themeforest新用户注册
    谷歌机器人验证

    4,点击上一步的creat a account & continue后会跳转到下面的页面,填写你的账单信息后点击save and continue。

    avada付款信息

    然后选择支付方式,信用卡和paypal有2美元的手续费,在这一灯选择的是信用卡付款。

    avada付款方式
    avada信用卡付款

    5,点击上一步的make payment后就完成购买了,紧接着会提示你去downloads page下载你所购买的主题,下载按钮有下拉菜单。你可以选择下载全部文件或是只下载主题的安装文件,全部文件里包含了demo数据这些,建议下载第二个选项WordPress file only。

    avada购买成功
    avada主题下载

    总结

    主题安装文件下载完,接下来就是安装Avada主题和激活Avada主题。顺便说下,Avada主题或Themeforest上的任何一个wordpress主题都是一次性付费,终身使用,无限制下载,终身享受主题更新和售后服务,但只对应一个网站域名。

    如果你暂时不打算购买,可以去wordpress官方下载免费wordpress主题,不过wordpress免费主题的外观及功能和收费的差距较大。

  • 订阅支付解决方案:Laravel Cashier(Braintree)

    订阅支付解决方案:Laravel Cashier(Braintree)

    简介

    Laravel Cashier Braintree 为通过 Braintree 实现订阅支付服务提供了一个优雅的流式接口。它封装了几乎所有你恐惧编写的样板化的订阅支付代码。除了基本的订阅管理外,Cashier 还支持处理优惠券、订阅升级/替换、订阅「数量」、取消宽限期,甚至生成 PDF 发票。

    注:该文档适用于 Cashier 与 Braintree 的集成,如果你在使用 Stripe,请参考 Stripe 集成文档。

    注:如果你只需要一次性支付,并不提供订阅,就不应该使用 Cashier,而是直接使用 Braintree SDK。

    注意事项

    对于绝大多数操作而言,Cashier 的 Stripe 和 Braintree 实现功能都是一样的,两个服务都提供了通过信用卡进行订阅支付的功能,Braintree 还支持通过 Paypal 进行支付。不过,Braintree 缺少了一些 Stripe 所支持的功能,在决定使用 Stripe 还是 Braintree 之前,需要权衡以下因素:

    • Braintree 支持 Paypal 而 Stripe 不支持;
    • Braintree 不支持在订阅上调用 increment 和 decrement 方法,这是 Braintree 的局限,而不是 Cashier 的;
    • Braintree 不支持基于百分比的折扣,这也是 Braintree 的局限,而不是 Cashier 的。

    安装

    首先,需要通过 Composer 安装适用于 Braintree 的 Cashier 扩展包:1 composer require laravel/cashier-braintree

    配置

    计划信用优惠券

    在使用基于 Braintree 的 Cashier 之前,需要在 Braintree 的控制面板中定义一个 plan-credit 折扣,这个折扣将会用于从年到月或者从月到年支付的优惠额度比例分配。

    配置在 Braintree 控制面板中的这个折扣值可以是你希望的任何值,Cashier 将会在每次使用优惠券的时候通过自定义的值来重写这个默认定义的值。该优惠券之所以是必须的是因为 Braintree 不支持本地根据订阅时长进行优惠额度的按比例分配。

    数据库迁移

    使用 Cashier 之前,需要准备好数据库。我们需要添加额外的字段到 users 表并创建一个新的 subscriptions 表用于存放所有用户订阅:

    Schema::table(‘users’, function ($table) {
    $table->string(‘braintree_id’)->nullable();
    $table->string(‘paypal_email’)->nullable();
    $table->string(‘card_brand’)->nullable();
    $table->string(‘card_last_four’)->nullable();
    $table->timestamp(‘trial_ends_at’)->nullable();
    });

    Schema::create(‘subscriptions’, function ($table) {
    $table->increments(‘id’);
    $table->integer(‘user_id’);
    $table->string(‘name’);
    $table->string(‘braintree_id’);
    $table->string(‘braintree_plan’);
    $table->integer(‘quantity’);
    $table->timestamp(‘trial_ends_at’)->nullable();
    $table->timestamp(‘ends_at’)->nullable();
    $table->timestamps();
    });

    迁移被创建之后,只需要执行 Artisan 命令 migrate 即可。

    Billable 模型

    接下来,添加 Billable Trait 到模型定义:1

    use Laravel\Cashier\Billable;

    2

    ​

    3

    class User extends Authenticatable

    4

    {

    5

        use Billable;

    6

    }

    API 密钥

    接下来,需要在配置文件 services.php 中配置如下选项:1

    'braintree' => [

    2

        'model'  => App\User::class,

    3

        'environment' => env('BRAINTREE_ENV'),

    4

        'merchant_id' => env('BRAINTREE_MERCHANT_ID'),

    5

        'public_key' => env('BRAINTREE_PUBLIC_KEY'),

    6

        'private_key' => env('BRAINTREE_PRIVATE_KEY'),

    7

    ],

    然后你需要在服务提供者 AppServiceProvider 的 boot 方法中添加对 Braintree SDK 的调用:1

    \Braintree_Configuration::environment(config('services.braintree.environment'));

    2

    \Braintree_Configuration::merchantId(config('services.braintree.merchant_id'));

    3

    \Braintree_Configuration::publicKey(config('services.braintree.public_key'));

    4

    \Braintree_Configuration::privateKey(config('services.braintree.private_key'));

    货币配置

    Cashier 默认货币是美元(USD),你可以在某个服务提供者的 boot 方法中通过调用 Cashier::useCurrency 方法来更改默认的货币, useCurrency 方法接收两个字符串参数:货币及货币符号:1

    use Laravel\Cashier\Cashier;

    2

    ​

    3

    Cashier::useCurrency('rmb', '¥');

    订阅

    创建订阅

    要创建一个订阅,首先要获取一个账单模型的实例,通常是 App\User 的实例。获取到该模型实例之后,你可以使用 newSubscription 方法来创建该模型的订阅:1

    $user = User::find(1);

    2

    ​

    3

    $user->newSubscription('main', 'premium')->create($token);

    第一个传递给 newSubscription 方法的参数是该订阅的名字,如果应用只有一个订阅,可以将其称作 main 或 primary,第二个参数用于指定用户订阅的 Braintree 计划,该值对应 Braintree 中相应计划的 id。

    create 方法接收信用卡/源令牌,会自动创建这个订阅,同时更新数据库中 对应订阅的客户 ID 和其它相关的账单信息。

    额外的用户信息

    如果你想要指定额外的客户信息,你可以将其作为第二个参数传递给 create 方法:1

    $user->newSubscription('main', 'monthly')->create($stripeToken, [

    2

        'email' => $email,

    3

    ]);

    要了解更多 Braintree 支持的字段,可以查看相应的Braintree文档。

    优惠券

    如果你想要在创建订阅的时候使用优惠券,可以使用 withCoupon 方法:1

    $user->newSubscription('main', 'monthly')

    2

         ->withCoupon('code')

    3

         ->create($token);

    检查订阅状态

    用户订阅你的应用后,你可以使用各种便利的方法来简单检查订阅状态。首先,如果用户有一个有效的订阅,则 subscribed 方法返回 true,即使订阅现在处于试用期:1

    if ($user->subscribed('main')) {

    2

        //

    3

    }

    subscribed 方法还可以用于路由中间件,基于用户订阅状态允许你对路由和控制器的访问进行过滤:1

    public function handle($request, Closure $next){

    2

        if ($request->user() && ! $request->user()->subscribed('main')) {

    3

            // This user is not a paying customer...

    4

            return redirect('billing');

    5

        }

    6

    ​

    7

        return $next($request);

    8

    }

    如果你想要判断一个用户是否还在试用期,可以使用 onTrial 方法,该方法对于还处于试用期的用户显示警告信息很有用:1

    if ($user->->subscription('main')->onTrial()) {

    2

        //

    3

    }

    subscribedToPlan 方法可用于判断用户是否基于 Stripe/Braintree ID 订阅了给定的计划,在本例中,我们会判断用户的 main 订阅是否订阅了 monthly 计划:1

    if ($user->subscribedToPlan('monthly', 'main')) {

    2

        //

    3

    }

    recurring 方法可用于判定用户当前是否已经订阅并且不在试用期:1

    if ($user->subscription('main')->recurring()) {

    2

        //

    3

    }

    已取消的订阅状态

    要判断用户是否曾经是有效的订阅者,但现在取消了订阅,可以使用 cancelled 方法:1

    if ($user->subscription('main')->cancelled()) {

    2

        //

    3

    }

    你还可以判断用户是否曾经取消过订阅,但现在仍然在「宽限期」直到完全失效。例如,如果一个用户在3月5号取消了一个实际有效期到3月10号的订阅,该用户处于「宽限期」直到3月10号。注意 subscribed 方法在此期间仍然返回 true。1

    if ($user->subscription('main')->onGracePeriod()) {

    2

        //

    3

    }

    要判断用户已经取消订阅并且不在「宽限期」内,可以使用 ended 方法:1

    if ($user->subscription('main')->ended()) {

    2

        //

    3

    }

    修改计划

    用户订阅应用后,偶尔想要改变到新的订阅计划,要将用户切换到新的订阅, 传递计划标识到 swap 方法:1

    $user = App\User::find(1);

    2

    $user->subscription('main')->swap('provider-plan-id');

    如果用户在试用,试用期将会被维护。还有,如果订阅存在多个,数量也可以被维护。

    如果你想要切换计划并取消用户所在的所有试用期,你可以使用 skipTrial 方法:1

    $user->subscription('main')

    2

         ->skipTrial()

    3

         ->swap('provider-plan-id');

    订阅税金

    要指定用户支付订阅的税率,实现账单模型的 taxPercentage 方法,并返回一个在0到100之间的数值,不要超过两位小数:1

    public function taxPercentage() {

    2

        return 20;

    3

    }

    这将使你可以在模型基础上使用税率,对跨越不同国家不同税率的用户很有用。

    注: taxPercentage 方法只能用于订阅支付,如果你使用 Cashier 生成一次性账单,需要手动指定税率。

    取消订阅

    要取消订阅,可以调用用户订阅上的 cancel 方法:1

    $user->subscription('main')->cancel();

    当订阅被取消时,Cashier 将会自动设置数据库中的 ends_at 字段。该字段用于了解 subscribed 方法什么时候开始返回 false。例如,如果客户3月1号份取消订阅,但订阅直到3月5号才会结束,那么 subscribed 方法继续返回 true 直到3月5号。

    你可以使用 onGracePeriod 方法判断用户是否已经取消订阅但仍然在“宽限期”:1

    if ($user->subscription('main')->onGracePeriod()) {

    2

        //

    3

    }

    如果你想要立即取消订阅,调用用户订阅上的方法 cancelNow 即可:1

    $user->subscription('main')->cancelNow();

    恢复订阅

    如果用户已经取消订阅但想要恢复该订阅,可以使用 resume 方法,前提是该用户必须在宽限期内:1

    $user->subscription('main')->resume();

    如果该用户取消了一个订阅然后在订阅失效之前恢复了这个订阅,则不会立即支付该账单,取而代之的,他们的订阅只是被重新激活,并回到正常的支付周期。

    订阅试用期

    带信用卡信息

    如果你想要在提供给用户试用期的同时预先收集支付方式信息,可以在创建订阅的时候使用 trialDays 方法:1

    $user = User::find(1);

    2

    ​

    3

    $user->newSubscription('main', 'monthly')

    4

         ->trialDays(10)

    5

         ->create($token);

    该方法会在数据库订阅记录上设置试用期结束日期,以便告知 Braintree 在此之前不要计算用户的账单信息。

    注:如果用户的订阅没有在试用期结束之前取消,则会在试用期结束时立即支付,所以要确保通知用户试用期结束时间。

    可以使用用户实例或订阅实例上的 onTrial 方法判断用户是否处于试用期,下面两个例子作用是等价的:1

    if ($user->onTrial('main')) {

    2

        //

    3

    }

    4

    ​

    5

    if ($user->subscription('main')->onTrial()) {

    6

        //

    7

    }

    不带信用卡信息

    如果你不想在提供试用期的时候收集用户支付方式信息,只需设置用户记录的 trial_ends_at 字段为期望的试用期结束日期即可,这通常在用户注册期间完成:1

    $user = User::create([

    2

        // Populate other user properties...

    3

        'trial_ends_at' => Carbon::now()->addDays(10),

    4

    ]);

    注:确保已添加 trial_ends_at 日期修改器到模型定义。

    Cashier 将这种类型的试用期看作「一般体验」,因为这种使用并没有附加到任何已经在的订阅,如果当前日期没有超过 trial_ends_at 的值, User 实例上的 onTrial 方法将返回 true:1

    if ($user->onTrial()) {

    2

        // User is within their trial period...

    3

    }

    如果你想要知道用户是否在“一般”试用期并且还没有创建实际的订阅还可以使用 onGenericTrial 方法:1

    if ($user->onGenericTrial()) {

    2

        // User is within their "generic" trial period...

    3

    }

    一旦你准备好为用户创建实际的订阅,可以使用 newSubscription 方法:1

    $user = User::find(1);

    2

    ​

    3

    $user->newSubscription('main', 'monthly')->create($token);

    顾客

    创建顾客

    少数情况下,你可能希望创建一个没有开始订阅的 Braintree 顾客,这可以通过 createAsStripeCustomer 方法来实现:1

    $user->createAsStripeCustomer();

    一旦在 Braintree 中创建这样的顾客后,需要在稍晚时候让他开始订阅。

    信用卡

    更新信用卡

    updateCard 方法可用于更新用户的信用卡信息,该方法接收一个 Braintree 令牌并设置新的信用卡作为支付源:1

    $user->updateCard($token);

    处理 Webhooks

    Braintree 可以通过 webhook 通知应用各种事件,要处理 Braintree webhook,需要定义一个指向 Cashier webhook 控制器的路由,这个控制器将会处理所有输入 webhook 请求并将它们分发到合适的控制器方法:1

    Route::post(

    2

        'braintree/webhook',

    3

        '\Laravel\Cashier\Http\Controllers\WebhookController@handleWebhook'

    4

    );

    注:注册好控制器后,还要在 Braintree 控制面板中配置 webhook URL。

    默认情况下,这个控制器将会自动对支付失败次数(这个次数可以在 Braintree 设置中定义)过多的订阅进行取消;不过,我们很快会发现,你可以扩展这个控制器来处理任何你想要处理的 webhook 事件。

    Webhooks & CSRF 防护

    由于 webhook 需要绕开 Laravel 的 CSRF 保护,所以需要将其罗列到 VerifyCsrfToken 中间件的排除列表或者将其置于 web 中间件组之外:1

    protected $except = [

    2

        'braintree/*',

    3

    ];

    定义 Webhook 事件处理器

    Cashier 会基于支付失败次数自动取消订阅,但是如果你想要处理额外的 webhook 事件,扩展 Webhook 控制器即可。定义的方法名需要与 Cashier 约定的格式保持一致,特别是方法名需要以 handle 开头并且是想要处理的 webhook 的驼峰格式。例如,如果你想要处理 dispute_opened webhook,则需要添加一个 handleDisputeOpened 方法到控制器:1

    <?php

    2

    ​

    3

    namespace App\Http\Controllers;

    4

    ​

    5

    use Braintree\WebhookNotification;

    6

    use Laravel\Cashier\Http\Controllers\WebhookController as CashierController;

    7

    ​

    8

    class WebhookController extends CashierController

    9

    {

    10

        /**

    11

         * Handle a new dispute.

    12

         *

    13

         * @param  \Braintree\WebhookNotification  $webhook

    14

         * @return \Symfony\Component\HttpFoundation\Responses

    15

         */

    16

        public function handleDisputeOpened(WebhookNotification $webhook)

    17

        {

    18

            // Handle The Webhook...

    19

        }

    20

    }

    失败的订阅

    如果用户的信用卡过期怎么办?不用担心 —— Cashier webhook 控制器可以轻松为你取消该用户的订阅,正如上面所提到的,你所需要做的只是将路由指向该控制器:1

    Route::post(

    2

        'braintree/webhook',

    3

        '\Laravel\Cashier\Http\Controllers\WebhookController@handleWebhook'

    4

    );

    就是这样,失败的支付将会被控制器捕获和处理,该控制器将会在 Braintree 判断订阅支付失败次数(通常是3次)达到上限时取消该用户的订阅。不要忘了,你需要在 Braintree 控制面板设置中配置 webhook URI。

    一次性支付

    简单支付

    注:必须传递完整的美元金额到 charge 方法。

    如果你想要使用订阅客户的信用卡一次性结清账单,可以使用账单模型实例上的 charge 方法:1

    $user->charge(1);

    charge 方法接收一个数组作为第二个参数,允许你传递任何你想要传递的底层 Braintree 账单创建参数,创建账单时我们可以参考 Braintree 文档提供的可用选项:1

    $user->charge(1, [

    2

        'custom_option' => $value,

    3

    ]);

    如果支付失败 charge 方法将抛出异常,如果支付成功,该方法会返回完整的 Braintree 响应:1

    try {

    2

        $response = $user->charge(1);

    3

    } catch (Exception $e) {

    4

        //

    5

    }

    带发票的支付

    有时候你需要创建一个一次性支付并且同时生成对应发票以便为用户提供一个PDF单据, invoiceFor 方法可以帮助我们实现这个需求。例如,让我们为用户的「一次性费用」生成一张$5.00的发票:1

    $user->invoiceFor('One Time Fee', 5);

    该单据会通过用户信用卡立即支付, invoiceFor 方法还可以接收一个数组作为第三个参数,该数组包含发票项目的计费选项。在调用 invoiceFor 方法时必须包含 description 选项:1

    $user->invoiceFor('One Time Fee', 5, [

    2

        'description' => 'your invoice description here',

    3

    ]);

    发票

    你可以使用 invoices 方法轻松获取账单模型的发票数组:1

    $invoices = $user->invoices();

    2

    ​

    3

    // Include pending invoices in the results...

    4

    $invoices = $user->invoicesIncludingPending();

    当列出客户发票时,你可以使用发票的辅助函数来显示相关的发票信息。例如,你可能想要在表格中列出每张发票,从而方便用户下载它们:1

    <table>

    2

        @foreach ($invoices as $invoice)

    3

        <tr>

    4

            <td>{{ $invoice->date()->toFormattedDateString() }}</td>

    5

            <td>{{ $invoice->total() }}</td>

    6

            <td><a href="/user/invoice/{{ $invoice->id }}">Download</a></td>

    7

        </tr>

    8

        @endforeach

    9

    </table>

    生成 PDF 发票

    在路由或控制器中,使用 downloadInvoice 方法生成发票的 PDF 下载,该方法将会自动生成相应的 HTTP 响应发送下载到浏览器:1

    use Illuminate\Http\Request;

    2

    ​

    3

    Route::get('user/invoice/{invoice}', function (Request $request, $invoiceId) {

    4

        return $request->user()->downloadInvoice($invoiceId, [

    5

            'vendor'  => 'Your Company',

    6

            'product' => 'Your Product',

    7

        ]);

    8

    });

    Braintree

  • 国美创始人黄光裕已出狱!出狱前大动作,1亿美元可转债卖给京东

    国美创始人黄光裕已出狱!出狱前大动作,1亿美元可转债卖给京东

    媒体:国美创始人黄光裕已出狱 此前曾被判14年

    6月24日午间,北京商报记者独家获悉,国美创始人黄光裕已于近日出狱。国美官方将于近日通过公告说明具体情况。

    一位消息人士向记者透露,黄光裕已于近日出狱,或将于今晚对外公布。消息人士称,6月23日晚,国美集团高层会议中透露了此消息。

    资料图片

    北京商报记者向国美相关负责人求证此事,截至发稿前,未获回复。

    据了解,6月24日将是国美零售所在港交所端午节休市前的最后一个工作日。

    公开信息显示,2008年11月23日,黄光裕被北京警方拘查。2010年8月30日,法院宣判,黄光裕因非法经营罪、内幕交易罪和单位行贿罪获刑14年。刑期从自2008年11月17日起至2022年11月l6日止。

    黄光裕入狱服刑后共计获得过两次减刑机会。第一次减刑发生在2012年,当年6月18日,北京市第一中级人民法院作出“(2012)一中刑减字第2608号”刑事裁定,对黄光裕减刑10个月。第二次减刑发生在2016年,当年5月31日,北京市第二中级人民法院作出二中刑减字第1634号刑事裁定书,对黄光裕减刑11个月。

    根据以上信息,黄光裕此前共减刑21个月,其出狱时间应提前至2021年2月16日。前提是其没有获得更多减刑。

    此前,北京商报记者从一位不愿具名的知情人士处获悉,黄光裕最早有可能在今年7月出狱。

    黄光裕出狱前大动作!国美1亿美元可转债卖给京东

    5月28日晚间,京东战略投资国美的消息引爆了电商圈。

    据国美公告,京东集团将以1亿美元认购国美零售发行的境外可转债,折合人民币约7.15亿。

    618年终大促前,京东在战略合作方面动作频频。仅仅在5月,就与短视频APP快手、上市房企中骏集团达成了战略合作协议。在618期间,用户可以在快手上直接购买京东商品而不需要跳转APP,也能享受上千套房源五折起拍的优惠。

    此次获得战略投资的国美,近期似乎也成了香饽饽,在获得京东战略投资的上个月,拼多多也以2亿美金认购了国美的可转债。

    京东1亿美元战略投资国美电器

    双方供应链、物流将迎来深度协同

    京东集团本次对国美的战略投资将通过认购可转债的方式实现。

    据国美零售的公告,京东将以1亿美元认购国美零售发行的境外可转债,初步转换价为每股股份1.255港元。假设已悉数行使转换权,则将配发及发行621,513,944股新股份,占其现有已发行股本约2.88%及经配发、发行转换股份扩大后的已发行股本约2.80%。

    打开网易新闻 查看更多图片

    此次京东集团与国美零售达成战略合作,是继国美官方旗舰店正式入驻京东平台之后,双方在合作上的进一步深化。根据协议,双方将基于彼此多年沉淀的线上线下优势,实现更加高效的协同和商品供应链的整合互补,并将在物流配送安装服务上实现资源共享,以及合作开展包括金融服务在内的全方位业务等。

    在电器零售以线下为主的时代,国美和苏宁互为强劲的竞争对手,而国美因管理层问题遭遇了转型不顺,苏宁也在转型线上的过程中面临了不少挑战。

    通过与阿里的合作,苏宁的线上业务发展稳健,在本次618活动中也与京东正面叫板。但苏宁与淘宝的合作更多是停留在苏宁的天猫旗舰店层面,苏宁的自营APP受到了“冷落”,现在国美获得京东的“支持”,有网友开始心疼起苏宁。

    据悉,一年多来,京东集团已经连续投资了五星电器、迪信通、联想来酷等企业,并针对不同场景打造出了京东电器超级体验店、京东家电专卖店、京东数码专卖店等一大批多样化业态。

    对于此次战略投资,京东表示,此次合作是京东集团的又一次战略延伸,与国美的战略合作,不仅标志着京东一体化开放的加速,更代表着京东依托自身的供应链、物流、技术等基础设施推进生态共创,与合作伙伴共同致力于更高效和可持续的发展的决心。

    京东还提到,京东集团定位于“以供应链为基础的技术与服务企业”,并以优质的客户体验赢得了众多用户的信赖,在全渠道3C家电、消费品等领域拥有明显的领先优势;同时也是全球2600多家超亿元品牌和数十万个商家的最大增量场;6月份将迎来的第17个京东618,也是后疫情时代的首个全民购物节,京东和国美此时宣布的战略合作无疑也将为促进疫情后的经济复苏和消费增长提供强大的助力。

    据悉,作为一家超过30年的老牌线下零售商,国美在全国有2600多家门店、数百个仓储中心、数万物流配送人员。国美旗下安迅物流是综合物流服务供应商,主要是中大件物流配送,在全国已拥有2186个仓库,仓储面积300万平方米,城市覆盖率达92%,拥有干线550多个,支线760多个,可做到4万余个乡镇无盲区服务。

    有网友认为,今年线下连锁求变的心态很迫切,国美不仅线下实体、品牌信誉背书,还有强大的物流安装配送体系,这是很多平台不具备的。

    而京东的本次战略入股也不是与国美的首次合作。3月13日,国美官方旗舰店正式进驻京东。据悉,国美将向京东平台用户提供更丰富的中高端家电产品,以及中大件物流的送装同步服务,京东的百货、快消类供应链也将引入到国美渠道。

    618前战略合作动作频繁

    快手、中骏集团都与京东结盟

    今年5月,京东在战略合作方面的动作可谓是十分频繁,除了国美零售外,短视频巨头快手和上市房企中骏集团都成了京东的合作伙伴。

    5月22日,中骏集团与京东在北京签署战略合作框架协议,双方拟充分基于各自优势能力,在品牌入驻、直播卖房等业务板块展开跨界电商战略合作。

    中骏集团为港交所挂牌上市公司,已成了33年,业务范围包括房地产开发及相关产业、建筑机械、电力设备制造等,曾于2015-2020连续六年荣获“中国房地产开发企业50强”。

    当天,京东正式上线了“自营房产”业务,开启了线上卖房之路。京东零售集团CEO徐雷也与中骏集团执行总裁王勐一同出席当晚的线上房产业务直播,该场直播的观看人数一度高达400万。

    在与中骏集团结盟五天后,快手也成了京东伙伴团队中的一员。

    5月27日,快手与京东零售集团正式签署战略合作协议,双方将在快手小店的供应链能力打造、品牌营销和数据能力共建等方面展开深入合作,共同打造短视频直播电商新生态。

    在合作达成后,京东商品将进驻快手小店,快手用户可以直接在主播的快手小店进行京东自营商品的下单购买、物流查询、售后服务等一系列操作,无需再次跳转到京东App。

    据悉,这一合作将于今年6月的“京东618”和“快手616品质购物节”期间落地,6月16日-18日期间,部分快手达人直播带货的商品将来自京东自营。

    5月底,京东集团与国美、快手达成战略合作,市场上不少声音认为这进一步助力今年的618活动。

    据悉,今年京东618将为消费者带来 “超级百亿补贴”,同时联合众多品牌商家带来千亿优惠的巨幅让利。京东还将提供超过2亿件的五折商品,甚至有超千套房源低至5折起拍。

    国美可转债受“追捧”

    拼多多近日也认购2亿

    京东的此次战略投资,已是国美在短短一个多月内所获得的第二笔战略投资。

    4月19日,拼多多宣布认购国美零售发行的2亿美元可转债,期限三年,票面年利率为5%,初步转换价为每股1.215港元。如最终全部行使转换权,拼多多将最多获配12.8亿股国美新股份,约占后者发行转换股份扩大后股本的5.62%。

    同时,拼多多也和国美宣布达成全面战略合作,国美零售全量商品将上架拼多多,品牌大家电将接入拼多多“百亿补贴”计划。国美旗下安迅物流、国美管家两大服务平台,将同时成为拼多多物流和家电后服务提供商。拼多多则会向国美注入消费大数据、平台流量等优势数字零售资源。此外,双方还将在市场推广等方面合作。

    当时,国美零售总裁王俊洲表示,双方的互补性很强,拼多多的用户和活跃用户的大技术能力,消费习惯的画像技术能力可以帮助国美;国美的供应链,尤其是家电以及消费电子产品的供应链能力,分散式的全国物流布局体系能力,再加上入户能力,可以帮助到拼多多的用户和商户。

    对于国美成为“香饽饽”的状况,有网友甚至直接建议黄光裕借这高溢价的时机出售国美。

    综合于北京商报、中国基金报

  • 抖音直播「削藩」的蝴蝶效应

    抖音直播「削藩」的蝴蝶效应

    4 月 1 日愚人节,抖音甩出重磅新闻,携手锤子科技罗永浩进军直播电商业务。鲜为人知的是,当天抖音同步推出新的直播政策,在抖音的公会群里,无异于抛出了另一枚“炸弹“。

    “消息出来后,大家讨论很激烈,有些公会在官方群里直接骂起平台工作人员。”简潮互娱公会负责人曲调说。

    目前在抖音平台,主要有MCN机构和公会组织,MCN机构指向短视频方向,公会则指向直播方向。

    这已经不是抖音首次大幅调整直播政策,去年 11 月 4 日,抖音在北京召集头部公会,商议分成政策变化,并在当晚发布了调整后的直播政策。

    当时的政策变动,也有公会认为是新机会。但众多公会认为,“新政”不仅看不到新机会,反而感到有股“削藩”的意味。

    据Tech星球(微信ID:tech618)了解,此次“新政”主要变化在:取消5%固定分成,鼓励公会侧重发展活跃主播增长率;采用双周任务弹性分成模式,进一步细化了公会任务;并保留了5%的公会服务费。

    很明显,抖音直播新政更有利于处于成长期的中小公会,不利于处于规模稳定期的大公会。

    “抖音推出直播新政策,客观来讲就是在限制大公会,可能最后怕被大公会绑架”,曲调认为。

    然而,尽管大公会明白抖音的“削藩”行为,但没人舍得放弃抖音。 2020 年 1 月 6 日,抖音发布《 2019 年抖音数据报告》,截至 2020 年 1 月,抖音日活跃用户数突破 4 亿。

    在曲调看来,“虽然大家都在抱怨换平台,但谁也舍不得抖音如此庞大的流量市场”。

    「温水煮公会」

    两个月,砸下 200 万,签约 4000 个主播。

    2018 年 4 月,愿景娱乐创始人陈鹏博正在进行一场豪赌。彼时,抖音以短视频见长,直播业务毫无生机,但陈鹏博赌抖音直播能成,而且会快速火起来,为此,他成为主播“猎手”,单人一个月招了 200 多位主播。

    陈鹏博赌赢了。 2018 年 6 月 15 日,愿景娱乐当月流水超过 100 万。

    次月,抖音正式开通直播功能,无忧传媒、OST娱乐等各平台头部公会纷纷入驻抖音,直播成为继短视频后,抖音又一个重要发力点,聚集主播资源的公会也在抖音直播生态中重要起来。

    经过半年多的发展,在字节跳动商业版图中,直播业务的地位逐步提升。

    2019 年 3 月,字节跳动走出关键一步,将原本抖音、西瓜视频和火山小视频三个产品的直播技术和运营团队抽出、合并组成新的直播业务平台,用来支撑字节跳动旗下所有直播业务。

    平台内部体系打通逐步完善后,抖音开始瞄向公会,想要借助外部力量,壮大直播生态。

    当年 4 月,抖音、西瓜视频和火山小视频联合召开2019Live公会大会,抖音宣布将引入 1000 家公会,并进一步开放流量入口,优化直播广场,从而给到直播更多流量扶持。

    9 月,抖音还在武汉举办直播创作者大会,现场发布直播“黑马”计划,其中包含流量成长扶持、平台服务、变现模式等。

    抖音凭借着快速崛起的优势,以及丰厚的扶持优待计划,一时间成为众多公会热捧的香饽饽。

    公会蜂拥而至涌入抖音。据自媒体“剁椒娱投”去年 8 月报道,当时一夜崛起了很多公会,数量从最开始十几家发展到近千家,公会流水也在呈指数级增长,上个月只有 30 万流水,这个月就能达到 100 万流水。

    然而,抖音前期设定的简单分成政策,也带来了众多弊病。由于按照流水规模划分等级分成,意味着公会流水等级越高,分成比例越大,这导致公会内部出现严重的挂靠现象。

    对于大公会来说,聚集小公会来挂靠,以此增加流水,提高或保持高等级,从而在平台获得更多分佣;小公会也乐意挂靠到大公会,虽然会被抽去一定分成,但也比单打独斗获得的分成高。

    通过挂靠的方式,大公会赚得盆满钵满,拥有了一定的话语权,但这对抖音来说却是一种威胁。

    从目前趋势看,抖音直播TOP级MCN机构,很多都是通过挂靠形成月流水过亿的规模。“找无忧挂靠的不低于 100 个机构”,无忧传媒CEO雷彬艺曾对 36 氪直言,“都拒绝了”。他认为,挂靠会损伤公司的品牌,且挂靠利润率低,甚至有一些是平挂,用来扩大流水。

    另一方面,抖音平台一旦形成超级大公会,对内会挤占中小公会生存空间,中小公会不得不挂靠平台获得高收益,对外也间接拒绝了外来公会的入驻,因为入驻后也无法与超级大公会抗衡。

    抖音自然不会眼见大公会霸占所有红利,“温水煮公会”的行动悄然开始。

    去年 9 月,抖音上线收益日结功能,不管个人主播还是公会主播,下播后就能与平台结算收益。这既能增加平台对主播的吸引力,也能保护公会主播利益,弱化两者之间的关系。

    两个月后,抖音更是在北京召集各大头部公会,当场确定并发布全新的公会政策。此番变动,大公会失去了等级优势,依靠挂靠行为再也无法形成头部公会。

    “现在大公会能给出的挂靠待遇甚至不如我们,我们现在实行平挂,即我们能拿到什么待遇,就给挂靠团队什么待遇”,曲调说。

    更猛烈的冲击来自 4 月 1 日,抖音再次调整公会政策,大公会时代就此终结,增长型时代正式开始。

    抖音公会的新政策,全部指向“增长”。取消5%的固定分成,公会分成浮动部分从原先的5%增长至18.5%,鼓励公会增长流水,鼓励增长活跃主播数。

    曲调还向Tech星球(微信ID:tech618)表示,目前抖音还在保护个人主播,一旦个人主播达到一定量的开播时间和流水,就不能加入公会。

    “这对平台来说,能够有效避免公会内部竞争挖主播,而对公会而言,也很难从抖音内部引进主播,只能去外站挖人或培养新人,”曲调说。

    在抖音调好的舒适温水中,公会逐步丧失了话语权的优势,抖音则重新掌握了主动权。

    新政下公会直面抉择

    “这完全就是过河拆桥!”在得知抖音新的公会政策后,许多公会都愤慨不平。

    公会认为,抖音在依靠头部公会做起规模后,扶持政策却没有持续下去。抖音却在调整生态内的玩家等级,以此掌控对公会的权益认定。

    过去,抖音的公会级别有A,B,S三种级别:

    B级:等级最低,没有热门推荐位,给主播分成也是最低的;

    A级:中等公会,有少数推荐数,给主播分成不高;

    S级:大公会推荐位多、位置靠前,并且给主播的分成较高;

    在此次调整中,抖音也将公会分为五星至一星不同的级别,更加细化了级别以及主播任务。

    根据抖音和火山的广告管理交易平台巨量星图公布的数据看,截止 2019 年末,已有 400 家优质MCN机构、 12 万创作者为客户提供内容创作服务, 8 万广告主选择入驻平台。

    抖音无疑希望 400 家MCN机构产生更大的效益。但并不希望公会势力更加庞大,从而降低抖音对生态的掌控力度。

    此前,抖音上充斥着满屏潮流达人,直播间也被各式花样才艺表演占据,先用短视频吸粉、再转向直播平台获得打赏变现,是当时最常见的营收方法。

    后进场的公会在众多直播平台征战中,并不具备绝对优势,过于依赖秀场直播的弊端,使得入驻抖音的公会很快便到达瓶颈期,收入增速放缓成为共同的难题。

    抖音平台与公会,都需要寻找全新的增长点,以此突破瓶颈,直播电商成为最佳选择。

    陈鹏博发现了带货的商机,“每一场直播的内容和打赏都是不可控的,但是电商直播的每个环节都是更容易被量化的,是一个可持续的商业模式,直播会成为电商的重要场景之一。”

    愿景娱乐开始侧重选择在淘宝有店铺的主播,新的“带货型”达人成为更加迫切的需求。抖音上另一家头部公会无忧传媒,位于巨量星图发布的 2019 年度MCN热榜第一,亦是从秀场直播转向带货直播。

    因此,这种背景下,秀场直播在抖音不再被看好,头部主播开始转向直播带货。愿景娱乐的“表哥(覃进展)”,在一场直播中卖出 43 万件商品,总价值 1730 万。

    无忧传媒旗下主播“大狼狗”郑建鹏&言真夫妇,凭借位于贴近生活的搞笑视频获得千万粉丝,后来在 2019 年 11 月 8 日,第一次尝试抖音带货。直播 3 小时,首批产品上线即卖空,总订单数超 10 万,平均转化率达到30%。     

    骤然间,涌入抖音的公会愈发增多,大家都渴望得到更多的流量进行变现。中小公会不断引入新人,但为了多拿分成,许多公会选择挂靠在大公会下面。

    据Tech星球(微信ID:tech618)了解,中小公会挂靠大公会之后的分成大概能提升10- 15 个点。随着马太效应加剧,抖音上的头部网红多数都来自于大型公会。愈发壮大的公会,引起抖音的注意,此次迸发的“削藩”早在去年就发生过一次。

    2019 年 11 月 4 日,抖音发布“星耀计划”,推出一系列对直播政策进行调整,取消公会评级制度、分成比例降低、主播和公会任务强化,瞬时引起上大公会不满,甚至有公会出走,转战其他平台。

    面对抖音直播连番变动的政策,公会要么转型开展原本不擅长的直播电商业务,要么直接出走到其他平台,继续维持原有业务。

    类似愿景娱乐等MCN机构在大力发展直播电商业务外,也有难以生存的公会准备离开抖音。

    “现在我们对新政策毫无招架之力,完全没有应对措施。接下来准备弱化运营抖音,转向重点运营其他平台了”,小型直播公会负责人王斐说。

    另一家公会贝壳视频旗下海鲸娱乐会长饭饭表示,今年 2 月刚刚入驻抖音,原先有些新主播准备入驻抖音,但抖音颁布新政后,降低了性价比,目前已经将新主播转移到了其他平台。

    抖音公会生态变革

    抖音“削藩”新政,其实也是在目睹国内流量平台的发展经验后,作出的主动调整。

    从几大流量平台来看,YY和虎牙最早借力公会模式,并借此成功上市。尤其虎牙直播在流量一直不如斗鱼直播的情况下,凭借移植YY公会的体系,成功在财务数据上赢得资本市场认可,成为游戏直播第一股。

    后知后觉的斗鱼,也在 2018 年开启了公会化,此后营收数据也是快速增长。同为流量平台的快手,一直在强调普惠推荐的政策,实际上并不利于公会争取资源发展,所以直到 2019 年才开启公会化。

    斗鱼和快手很晚开启平台公会化,背后的原因在于用户体验。因为,公会一定会通过商业化运作,比如争夺主播、攀比打赏,垄断流量等手法,进而影响平台的直播生态。

    抖音的公会生态中也存在一些问题,比如抖音直播挂靠的现象依然存在,很多公会就是靠这一玩法迅速做大,做大后进而和平台索要资源。而且公会机制充斥直播平台,也会滋生虚拟礼物打折交易等灰色生意。

    最重要的是,公会做大会掌控平台的主播生态。举例来说, 2002 年YY的年度盛典,舞帝公会由于和其他公会的矛盾,并未参加YY的年度盛典。此前最火的IR公会中,旗下大主播阿哲也因为和公会闹矛盾被封杀。YY直播公会的权利辐射范围,已经能决定谁红谁不红,平台也对此无力干预。

    此类的前车之鉴,抖音一直在努力避免。抖音直播不想看到这些现象发生,但又希望通过直播公会加速平台商业化,所以通过政策调整生态平衡。

    但生态政策频繁调整下,无疑不利于MCN机构的持续性投入,他们在看不到保障的情况下,很难持续投入资金及资源入场。

    无忧传媒曾提到公会的最健康模式。无忧现旗下有 3 万+主播,CEO雷彬艺说道,“我们人才模型是金字塔型的,但我们的收入模型是梭型的。”当然其中腰部主播收入占比情况很难求证,但梭型的人才和收益模式,无疑也是抖音希冀的方向。

    不论抖音直播政策如何调整,在这一过程中势必有阵痛,最终这种阵痛是有益的?还是与生态玩家利益相悖?这需要时间检验。

  • 5G和AI的杀手级应用:VR AR深度研究报告

    5G和AI的杀手级应用:VR AR深度研究报告

    1. 5G+AI 破解VR/AR 产业落地瓶颈

    自 Oculus Rift 产品推出,VR 在 2014-2016 年间一度成为全球产业和资本追捧的焦点。大型 IT 公司进行业务转型,VR 中小创公司不断涌现。然而,理想是美好的,现实是残酷的,应 用匮乏,性能表现低于预期,导致了一度火热的 VR 产业走向沉寂,从技术上看出现这一现 象的核心原因在于:

    1、终端高算力小型化不足,削弱用户体验。VR 眼镜由于需要构造完全的虚拟化 3D 空间, 往往需要巨大的算力,而现今的硬件设备仍无法做到小型化高算力,各类“临时性”措施大 幅削弱了 VR 的使用体验。

    2、不具备足够定位精度带来“眩晕感”。流行的 Oculus、HTC 等厂商推出的面向消费端客户 的VR眼镜产品均不具备足够的定位精度,从而造成VR眼镜在使用过程中严重的“眩晕感”。

    3、由有线传输造成的可不便携性。这造成互动直播、游戏等“杀手级”应用无法给出令人 接受的表现。

    5G破解 VR 应用瓶颈。目前的 VR 产品主要有三种:PC VR 高端头显,VR 一体机以及 VR 盒子。PC VR 头显的体验效果最好,但操作最为复杂。用户不仅需要购买这些设备,还需要 有一台配臵相对较高的 PC 主机,成本和门槛也最高。第二种是移动 VR 一体机。这类产品 相比之下便携性好,体验起来也更加方便。但缺点在于移动 VR 平台的内容质量相对较低, 硬件素质也不如高端 VR。体验好的设备贵、门槛高,便宜的设备又体验差。这种矛盾该如 何解决?这时,云 VR/AR 平台就成为了一种很好的解决方案。在用户体验的过程中,原本 需要本地计算的过程全部放在云端,并通过云端服务器反馈给使用者,这样就可以省去购买 高端设备的成本,而且低延迟还可以减轻用户的眩晕感。这样的方案从理论上确实可以解决VR 的一些痛点问题,去除复杂线缆的约束,提供成本低高质量的体验内容。但这一切都需 要强大的网络环境以及超高运算的云 VR 平台来做支撑,而在这套流程的数据传输方面,云 VR 正是背靠 5G 的两点优势才得以延伸:

    1、5G 推动VR/AR 发展的关键——高速传输

    目前,智能手机终端的 VR/AR 应用多数是基于独立的 APP 运行。以观看 VR 视频为例,一 段几秒钟的高清全景视频便可达到几十兆甚至几百兆。在主流的 4G 网络的传输速度下,用 户是难以流畅观看 VR 视频的,至于 VR 游戏更是面临巨大的传输瓶颈。而对于 AR 体验来 说,虽然可以依靠离线的识别处理机制来呈现虚实结合的体验,但当识别的景象发生连续大 量的动态变化时,单单依靠终端便难以负荷庞大的计算量。为此,华为 VR OpenLab 联合视 博云等合作伙伴在西班牙 MWC 展览会上,发布了最新的 VR 解决方案——Cloud VR,即将 VR 运行能力由终端向云端进行转移,以此来推动 VR/AR 应用在智能手机端的普及。然而, 这种解决方案的实现所依托的仍然是高效的传输网络——5G。在 5G 时代,一部超高清的电 影可在 1 秒之内下载完成。同样,一段超高清的 VR 全景视频也可以实现实时的流畅播放。

    2、5G 优化VR 体验的核心——低延迟

    仅仅速率快仍无法解决 VR/AR 体验在移动终端中的延迟问题。事实上,5G 网络还在其整体 设计上采用了不同于 4G 网络的基站布局和处理机制,以此来缩短传统 VR 体验中的延迟时 间。对传输网络来说,所采用的频率越高,传播过程中的衰减也越大,这就导致了 5G 网络 覆盖能力的减弱。所以,同 4G 网相比,5G 所需要的基站数量将更加庞大。但同时,覆盖范 围的缩小也减轻了基站所承载的传输压力。因此,相比于 4G 网络建造的宏基站,5G 网络所 采用的基站更多的是微型基站。

    基于微基站,5G 采用移动边缘计算机制,即将处理逻辑下沉到网络的边缘,也就是更靠近 用户的基站上。一旦用户发出请求,数据便可以在极短的时间内传输到基站,而基站也可以 更快速地给用户以反馈。

    正是基于这种高效的传输机制,5G 才能够让 VR/AR 应用在移动终端的时延极大地缩短。根 据 IMT-2020 制定的指导方针,5G 将提供1 毫秒的 OTA 往返延迟。实际上,当延迟小于 10 毫秒时,人类就基本无法察觉到画面的延迟。因此,5G 的到来将会彻底消除 VR 使用中由 时延所带来的眩晕感,从而真正提升移动终端的虚拟体验。

    5G有望从内容端打通产业,令 VR 技术推广加速。5G 并非仅为 VR 所用的私有网络,而是 面向大众通信的公共网络,这意味着海量的信息与内容将通过 5G 网络辐射到各终端节点。 以往,VR 的相关应用受限于传输速度,往往需要通过有线方式构造专有系统,实现“专网专用”。在 5G 大背景下,各类4K 级以上高清视频应用均可以通过 5G 公有网络被用户终端 在不受限制的时间地点访问,这意味着 VR 的内容匮乏问题也有望得到大幅改善,实现从内 容端的产业打通。

    5G 时代,更多的 VR 应用场景将成为现实。4G 仅能够满足部分 VR/AR 应用,但 5G 不仅 增强了现有的虚拟体验,还将拓展出全新的应用场景,真正使 VR/AR 发挥其在移动终端的 优势,解决用户生活中的痛点,比如,目前发展缓慢的 VR 直播。囿于 4G 网络环境的带宽 限制,用户无法仅靠移动终端来实现体育赛事和演唱会等大型场景的现场直播,即使采用专 用级的 VR 全景摄影机来进行视频采集,用户终端的观看体验仍然欠佳。但随着 5G 时代的 来临,高清 VR 视频的上传和在线播放的流畅性都将在几秒之内完成。同时,5G 还可以使 基于 AR 的车载导航成为现实。将导航地图和实时路况等信息投射在驾驶员眼前的挡风玻璃 上,使驾驶员在搜索路线的同时也能够对行驶道路的状况进行把控,从而既提升了行驶的安 全性,也节省了驾驶时间。此外,随着 5G 的部署,一些对实时性要求较高的应用,诸如远 程手术、虚拟课堂培训和即时 VR 内容创作等,也都将得到普及。

    AI 算法成熟化将逐步令 AR走向台前。AR 的落地慢于 VR,本质原因在于 AR 对场景三维 重构、物体追踪等技术均存在较高的算法要求。AI 算法成熟化将有望解决 AR的技术难题, 助力产品加速落地。随着近年来 AI 算法持续革新,以 AI 为主导的计算机视觉算法已日趋成 熟,国外的谷歌、苹果等公司以及国内的商汤、旷视等公司均展开了针对 AR 应用场景的 AI 算法解决方案的研究。

    AR 技术迭代加速,相关产品已然落地。与此同时,在 VR 大潮的驱动下,AR 技术迭代的速 度得到加快,目前已逐步推出探索性产品。微软在 2015 推出 AR 眼镜 HoloLens,并再次在 2018 年推出迭代产品 HoloLens 2。谷歌与阿里巴巴投资的 AR 公司 Magic Leap 在 2018 年推 出了自己的产品 Magic Leap One。苹果公司也在持续对 AR 软硬件进行投入,并推出了 AR 开发工具ARKit。在应用方面, 2016年推出的手机端 AR游戏精灵宝可梦GO获得巨大成功。 这一切均说明 AR 技术具备巨大的潜力。

    交互模式的变革贯穿了整个 IT产业的发展史,AR 有望成为新一代交互平台。交互模式的转 变直接体现在输入输出的形式上。从最初的键盘交互时代,以 DOS 命令形式输入为主;随 着苹果和微软 PC 图形界面的诞生,进入了“鼠标+键盘”时代,开始通过图形界面(GUI) 进行输入输出。2007 年苹果推出 iPhone 手机,也将计算机带入了移动互联网触屏交互时代。 人机交互的趋势是越来越人性化。上世纪 80 年代人们要经过良好的培训才能使用命令行或 编写代码,但如今即使是未受任何培训的孩童也可以使用智能手机或平板电脑。下一代计算 平台必然会在人性化上有显著提升,AR“所见即所得”的交互方式符合这一趋势。

    2. 虚拟走向现实,VR/AR的前世今生

    2.1. VR/AR 的诞生与发展

    VR(Virtual Reality)又称为虚拟现实,其本质是利用计算机技术通过欺骗感官的方式实现 用户在虚拟的三维空间中体验到身临其境的沉浸感。最早的 VR 产品可以追溯到 1962 年莫 顿〃海利希推出的多种感官交互影院设备 Sensorama。其后,VR 得到不断革新,并在 90 年代世嘉、任天堂等游戏机厂商的 SEGA VR-1、Virtual Boy 等产品上得到应用。随着 2010 年 Kickstarter 集资众筹产品 Oculus Rift 问世,其细腻的分辨率、宽广的视野与 6DOF 高沉 浸体验令 VR 再次进入发展热潮,并持续至今。

    AR(Augmented Reality)又称为增强现实,其本质是在用户现有的视觉空间下叠加虚拟物 体,以实现用户在真实空间下对于附加场景的增强性需求。AR 最早的产品可以追溯到 1966 年萨瑟兰研制的机械式增强现实系统 Sword of Damocles。AR 的概念在1990 年提出,在之 后的岁月里长期停留在实验室层面与军方的相关项目研究。2000 年后,一些在 Android 手机 上的 AR 应用逐步推出。在2012 年谷歌推出新的 AR 眼镜产品后,AR 技术的发展进入了新 纪元。

    AR 从其技术手段和表现形式上,可以明确分为两类:一是 Vision-based AR,即基于计算机视觉的 AR,二是 LBS-based AR,即基于地理位臵信息的 AR。

    1、Vision-based AR 基于计算机视觉的 AR 是利用计算机视觉方法建立现实世界与屏幕之间的映射关系,使我们 想要绘制的图形或是 3D 模型可以如同依附在现实物体上一般展现在屏幕上,如何做到这一 点呢?本质上来讲就是要找到现实场景中的一个依附平面(Marker),然后再将这个 3 维场 景下的平面映射到我们 2 维屏幕上,然后再在这个平面上绘制你想要展现的图形。

    2、 LBS-Based AR

    LBS+AR 就是融合了基于地理位臵的增强现实,此前其应用主要都在各类游戏之中,例如去 年火遍全球的《Pokemon Go》,正是这一应用的最佳代表。游戏在定位玩家的地理位臵后, 系统设定分布在该地域的妖怪品种以及出现几率,玩家跟着导航就能找到各种口袋妖怪,并 且游戏中还运用 AR 技术,让玩家捕获妖怪的扔球动作原汁原味再现于现实。其基本原理是 通过 GPS 获取用户的地理位臵,然后从某些数据源(比如 wiki,google)等处获取该位臵 附近物体(如周围的餐馆,银行,学校等)的 POI信息,再通过移动设备的电子指南针和加速 度传感器获取用户手持设备的方向和倾斜角度,通过这些信息建立目标物体在现实场景中的 平面基准(相当于 marker),之后坐标变换显示等的原理与 Marker-Based AR 类似。

    这种 AR 技术利用设备的 GPS 功能及传感器来实现,摆脱了应用对 Marker 的依赖,用户体 验方面要比 Vision-Based AR 更好,而且由于不用实时识别 Marker 姿态和计算特征点,性 能方面也好于 Vision-Based AR,因此对比 Vision-Based AR,LBS-Based AR 可以更好的应 用到移动设备上。

    2.2. VR/AR 的发展现状

    目前,VR/AR 已逐步根据各自产品特点形成了一定的格局,在自身领域产生了一定分化。 VR 产品已分化为外接式头显、移动式头显和一体式头显三大阵营。

    外接式头显。将 VR 设备生成三维虚拟环境所需的算力转移到外部设备,例如 PC 机、游戏 主机或云端服务器。由于描述三维虚拟环境需要大量信息传输,故而外接式头显常采用有线 方式连接。在线缆长度的约束下,用户的 VR 场景使用物理范围被大大限制。同时,外接式 头显动即 3000 元以上的零售价也限制了在普通客户群体中的普及。目前相关产品包括 Oculus Rift、HTC Vive、PS VR。

    移动式头显。仅提供 VR 镜片,利用手机设备充当算力提供源,从而实现高度移动化。移动 式头显因为结构简单,常利用硬纸壳包装,故而又称为“纸盒子”。移动式头显价格往往非 常低廉,仅在 500 元左右,易于被广大消费终端客户接受。然而,由于手机终端算力不足, 移动式头显的应用场景往往被限制在低清 3D 观看应用,适用范围大减。同时,部分产品仅 具备 3DOF,与人体协调性降低造成“眩晕感”的进一步增强。移动式头显包括三星的 Gear VR、谷歌的 Day Dream 等。

    一体式头显。一体式头显本质是外接式头显和移动式头显折中后的一个产品。一体式头显通 过在 VR 头显设备中内臵集成化计算单元,从而在避免掉有线连接的同时保持一定程度的计 算能力。在高性能运算产生的高能耗下,,一体式头显的电池续航有待改进。同时,一体式 头显由于将计算单元固化,因而在升级改造方面完全受限,更类似于一次性产品呢,在 5G 落地大背景下会受到巨大挑战。一体式头显产品主要有 Oculus Go、三星的 Exynos VR 等。

    VR 设备分化出的三种类型充分表明了算力与便携性之间存在的调和矛盾,而 5G技术落地, 意味着以上矛盾将迎刃而解。

    AR 产品则分化为眼镜类产品和面板类产品两大应用领域,正好对应 AR 的两大技术手段。

    眼镜类产品。AR 眼镜类产品通过在用户眼镜镜片上叠加光场,实现用户视野范围内虚拟物 体的叠加,本质上提供的是真实的三维增强现实空间。AR 眼镜类产品相对来讲技术含量更 高,对定位、重构等要求更苛刻,故而往往价格高昂,相关产品售价在 20000 元以上。目前 流行的产品包括微软的 HoloLens、谷歌的 Magic Leap 等,在特种加工、辅助医疗等领域已 具备相关 ToB 应用落地。

    面板类产品。面板类 AR 产品主要通过在移动端面板摄像头拍摄内容上叠加附加视觉效果, 实现用户在面板的真实视野内的视觉增强,本质上提供的是二维增强现实空间。面板类 AR 产品相对来讲技术门槛更为平滑,本质上仅仅针对算法层面的考验。目前,ToC 类手机端 AR 产品往往采用免费战术,而 ToB 类产品则根据附加指定价。手机端 AR 产品最为知名的 就是苹果手机 AR,国内的百度、中科创达、四维图新、虹软科技等公司也在 ToB 类产品广 泛涉猎。手机端 AR 产品主要应用包括精灵宝可梦 Go 等手机游戏,面板AR 产品包括各类 AR 辅助驾驶产品。

    2.3. 巨头在 VR/AR 产品上的布局

    2.3.1. 苹果

    苹果布局 AR 业务多年,一方面通过外部收购获取技术与人才,2013 年至今,苹果陆续收购 了 PrimeSense 、Metaio、Faceshift 等十几家公司,以获得面部识别和开发工具等相关技术;

    另一方面而苹果在自主研发方面同样强悍,早在 2011 年就申请了 AR 方面的专利,苹果至今 先后申请了 6 项 AR 相关的专利,并在 2017 年8 月将游戏和健身类设备等囊括进商标覆盖范 围。

    在深厚技术积累的基础上,苹果在 2017 年迅速打造出一个包括硬件、开发工具、应用在内 的完整 AR 生态链,实现 AR 领域全方位的布局。据了解,苹果的 AR 路线不仅只局限于手 机端,还包含一个代号为“Project Mirrorshades”的 AR 眼镜计划,当苹果在完成手机端的推 广之后,即推出与 iPhone 相匹配的 AR 眼镜,并最终推出可以完全替代 iPhone 的全功能 AR 眼镜。据彭博社消息,苹果计划 2019 年完成该产品的研发并在 2020 年发货。

    2.3.2. 谷歌

    谷歌曾在 2014年推出廉价移动式 VR头显 Cardboard。Cardboard 是谷歌所开发、与智能手 机配合使用的虚拟现实头戴式显示器。按照谷歌发布的规范,用户既可以利用廉价简易的组 件自行制作头盔,或购买预先做好的头盔。Cardboard 兼容 Android 系和 iOS 系的主流手机, 发货量截止至 2017 年 3 月已超过 1000 万个,同时又 1.6 亿个应用程序上线。

    谷歌再次在 2016年推出升级版移动式 VR头显 Daydream。不同于 Cardboard,Daydream 平 台完全由 Google 为第七代 Android 移动操作系统 Nougat 开发,因而只有特定的手机产品可 以兼容 Daydream。谷歌在开发者大会上宣布与多个硬件厂商展开合作,包括三星、HTC、 LG 以及国内小米、华为、中兴等巨头,这些兼容的手机将被标识为“Daydream-ready”。

    谷歌曾试图推出为智能手机增加平板 AR功能的 Project Tango项目。不过由于需要在硬件中 安装先进的摄像头等特殊的传感器,使用安卓系统的手机制造商并没有广泛采用,只有华硕 和联想采用了它。现在谷歌尝试用对标苹果AR Kit的AR Core取代Project Tango。相比Project Tango, AR Core 增强现实实现方案更加实用,在普通的智能手机上就可以运行,不需要专门 的传感器。目前谷歌 Pixel和三星 Galaxy S8 都支持 AR Core。TechCrunch 分析认为,谷歌在 AR 领域最大的优势在于机器学习和 AR 技术的结合,比如 Google Lens 可以将实时计算机视 觉技术带入 AR 窗口中。

    谷歌旗下公司 Magic Leap 推出高性能 AR 眼镜产品 Magic Leap One。Magic Leap 是一家成 立于2010年的美国增强现实公司,曾获得来自谷歌、阿里巴巴等14亿美元的融资。Magic Leap 一直以逼真的光学效果著称,通过还原现实物体的光线,带给人眼自然的感受。Magic Leap 的 AR 头显产品“Magic Leap One”几经延期,在 2018 年问世。Magic Leap One 在环境理解、 物体遮挡等方面均具有不俗的表现。

    2.3.3. Facebook

    在 VR 领域,Facebook 主要通过旗下子公司 Oculus 实现产品布局。Oculus 成立于 2012 年, 由帕尔默〃拉奇与布伦丹〃艾瑞比成立,其 VR 头显产品曾在众筹网站 kickstarter 筹资近到 250 万美元。2014 年3 月,Facebook以 20 亿美元现金及 Facebook 股票收购了 Oculus。Oculus 的 VR 产品多定位于高性能头显设备,包括外接式头显 Oculus Rift、一体化头显 Oculus Go 和 Oculus Quest 等。

    在 AR领域,Facebook 由于其社交属性,采用了与苹果、谷歌不同的方法来打造增强现实。它开通了一个 AR 开发平台 Camera Effects,让开发者给 Facebook、Instagram、Messenger 和 WhatsApp 应用程序内相机开发增强现实功能。

    Facebook 还发布了两款 AR 工具 AR Studio 和 Frame Studio,这两款工具可以为照片和视频 创建 AR 效果,包括滤镜,动画框架和其他增强现实互动。

    Facebook 旗下虚拟现实子公司 Oculus 2017 年8 月提交了一份关于“配备二维扫描仪的波导 显示屏”的专利申请。这项专利申请暗示 Facebook 智能眼镜的底层技术开发工作已经完成, 但正式发布还需要等上一段时间。

    2.3.4. 微软

    Microsoft HoloLens 是微软首个不受线缆限制的全息计算机设备,能够让人与数字内容交互, 并与周围真实环境中的全息影像互动。HoloLens 是目前市场上唯一一款先进的混合现实产品 (混合现实也可以看作 AR),不过该款设备价格较为昂贵主要面向企业客户,企业开发定制 软件来提高员工工作效率。

    2.3.5. HTC

    HTC 通过 VR 头显产品 Vive 实现业务转型。HTC 是源自台湾的跨国消费性电子产品公司, 成立于 1997 年。HTC 曾是功能机时代的王者,但在智能机新时代到来后逐步衰退。2012 年 Gartner 调查指出,HTC 已跌出全球手机销售第十名,位居第十一名,市占率仅 2.89%。 2013 年,HTC 股价创新低,营收更是出现首度亏损。为实现业务转型,HTC 与 Valve 公司 合作开发VR头显设备,以期在新生领域扳回一城。HTC的VR 产品主打高性能外接式头显, 包括 HTC Vive 和 HTC Vive Pro,以及一体化头显新品 Vive Focus 和 Vive Focus Plus。

    2.3.6. 索尼

    索尼利用自身游戏平台优势,从内容端向 VR 渗透。索尼是老牌的游戏机厂商,其主打产品 PlayStation 在家用游戏机领域占有率极高。2016 年,索尼公司推出了 PlayStation 的 VR 产 品 PlayStation VR。索尼的 PSVR 最大优势在于丰富的游戏内容,目前 PlayStation 商店共 提供 183 款高质量 VR 游戏。PSVR 将持续跟随索尼 PlayStation 产品进行更新,并不断丰 富内容。

    2.3.7. 三星

    三星公司对 VR 业务持续投入。三星作为传统的消费电子巨头,已实现对 VR 业务的布局。 2015 年,三星电子与 Oculus VR 公司合作开发,推出了移动式头显产品 Gear VR。Gear VR 兼容三星 Galaxy 器件 (Galaxy Note 5 或 Galaxy S6/S6 Edge),同时具备更好的校准和较 的低延迟,是目前移动式头显应用最广泛的产品。

    2.3.8. 国内巨头

    国内互联网企业在 AR 应用方面也做出诸多探索。导航方面有百度 AR 导航;游戏娱乐方面 有迪士尼和联想合作星球大战 AR 设备和游戏等。

    阿里 AR 应用则着重于购物。2017 年双十一期间的 AR 捉猫猫将零售与 AR 结合起来。十二 月阿里人工智能实验室与星巴克合作,通过手机 AR 技术便可便可观看到星巴克咖啡烘焙、 生产及煮制的全过程。基于 AR 扫描的视觉互动带来的别样的感官刺激,消费者可以更加深 入地体验咖啡文化。这也是阿里最新的大型场景内的 AR 识别技术,在全球第一次大规模的 商业应用。

    3. 5G+AI 时代,VR/AR 迎来真正春天

    VR/AR 已具备两项特征:一是随着 VR/AR 应用价值上升,生产成本降低,VR/AR 将影响越 来越多用户的生活;二是随着 VR/AR 设备的发展、普及,用户界面和应用程序方面会产生 新的突破。2019 年,5G+AI 将令 VR/AR 潜能从现有的技术欠缺中释放出来,AR 浪潮的周 期已经从移动 AR 软件逐渐发展至移动 AR 硬件,VR 在经历泡沫破灭后也恢复向上,同时国 内外科技巨头持续不断的大规模投入,若干因素形成共振推动 VR/AR 迎来真正的春天。

    3.1. 5G+AI让 VR/AR 如虎添翼

    3.1.1. 5G,高速传输助力VR 终端“松绑”

    算力问题始终是困扰 VR 产品推广的梦魇,高算力的实现往往以牺牲便携性为代价。VR 彻 底构造三维虚拟空间需要巨大的算力,这往往通过 PC 机的高性能 CPU 和显卡才能勉强实 现。然而,这类高性能计算设备往往难以做到小型便携化,VR 显示设备外接高性能设备变 为必然趋势。尽管传统的 4G 网络能提供高达 100Mbps-150Mbps 的传输速度,在各类 VR 高清应用下,传输带宽的不足仍然捉襟见肘。然而,采用线缆连接方式造成的行动区域受限 大幅削弱了 VR 的发展空间。Oculus 甚至放弃了 Oculus Rift 产品的研发跟进,转而发展一 体化眼镜 Oculus Go。

    5G 大幕将临,VR 云化选项摆上桌面。5G 时代带宽吞吐量可达到 10Gbps 的通讯速率,完 全能够满足 VR 应用场景下对高清三维场景数据的传输需求。故而,外接式 VR 设备可以通 过 5G 无线连接方式,实现 VR 算力中心的云化,从而将用户从有线连接的移动范围限制中 释放出来。同时,VR 云化将能够降低用户硬件成本,也通过服务器云化的方式降低了内容 商的成本,并进一步增强了 VR 应用的入口效应,利于社区发展。故而,5G 革命将为 VR 产 品带来根本性改变。

    3.1.2. AI 算法成熟,释放AR 场景化潜质

    AR 的基础是图像识别技术,是近年来人工智能实质性取得突破的方向。识别技术一直以来 是限制 AR 技术进一步发展的瓶颈。环境识别是对摄像头或传感器获得的真实世界的信息进行分析,得到对于环境的精准理解,告知系统哪里需要“增强”以及需要“增强”的内容。 对周围环境理解越透彻,定位越准确,虚实结合的效果越好。近年来人工智能在识别技术方 面实质性取得突破。算法的发展和多种传感器之间的融合使识别不再是难以逾越的技术壁垒。

    AR 识别技术依托于 SLAM算法,SLAM算法今年取得重大进步。SLAM 算法即时定位与地 图构建,对每一帧画面同时(Simultaneously)进行定位(Localization)和建图(Mapping) 两种运算。十年以来视觉 SLAM 算法取得巨大进步。2003 年 A. J. Davison的 MonoSLAM 实 现了视觉 SLAM 系统实时运算的突破,在此之前视觉 SLAM 系统只能在相机采集数据后离 线进行定位与建图。2007 年 Klein 等人提出了 PTAM 算法(Parallel Tracking and Mapping), 并进一步发展至现代 SLAM 算法中广泛使用的 ORB-SLAM。ORB-SLAM 采取三线程运算, 分别为:

    (1)跟踪(Tracking)。从图像中提取 ORB特征,通过每一帧图像定位相机,决定是否加入 关键帧,粗略估计相机位姿。

    (2)建图(Local Mapping)。处理新的关键帧,得到更精确的 ORB特征点空间位臵和相机 位姿。

    (3)闭环检测(Loop Closing)。这一部分主要分为两个过程,分别是闭环探测和闭环校正。 对新加进来的关键帧进行回环检测,消除累积误差。闭环检测这一步使得 ORB-SLAM 系统 较之前的 SLAM 系统更加完善。

    近年来,更优秀的 SLAM 算法开始出现。目前不少研究者尝试着将深度学习的思想注入 AR 的识别流程中,使 AR 识别可以从图像中可以获得丰富的语义信息。

    AI 芯片渐趋成熟,AR 应用得到相关支持。苹果 A11、麒麟 970 等手机芯片是为 AR 应用做 准备,同时也是 AR 在手机端开始由软到硬落地推动产业化的关键一步。

    2017 年,华为、苹果先后推出了内臵 AI 芯片的人工智能手机,成为引领手机行业变革的 风向标。华为麒麟970处理器拥有一个专门的NPU(神经处理单元,Neural Processing Unit), 并用在了 Mate 10 系列和荣耀 V10 中,使之成为一款“真正的人工智能手机”。苹果将自己 最新的处理器命名为 A11 Bionic,主要就是因为内臵了人工智能“神经引擎”。 内臵的神经 网络处理引擎(Neural Engine)采用双核架构,每秒处理相应神经网络计算需求的次数达 6000 亿次,可以为面部特征的识别和使用提供性能支撑。神经引擎在神经网络和深度学习 方面具有优势,为苹果在人工智能领域的发展提供助力。

    手机处理器性能提升推动全新的技术场景应用。A11 Bionic 的出现,意味着苹果已经开始在 AR 领域探索新的发展机会。得益于 A11 Bionic 强大的 CPU 、GPU以及神经引擎,苹果 手机可以非常流畅地运行 AR 游戏。

    麒麟 970 内臵了寒武纪的 NPU芯片,可以大幅提升手机在图像识别、语音交互、智能拍照等 方面的能力,让手机“更懂你”。NPU 主要负责处理涉及神经网络的计算,比如使用增强现 实、语音识别、图像识别等涉及 AI 的应用。

    为了使深度神经元网络连接更快,寒武纪为其 NPU设计了专门的存储结构,以及专用处理器 指令集。芯片中的深度神经元每秒可以处理 160 亿个神经元和超过 2 万亿个突触,功能强大 的同时,功耗却只有原来的 1/10。

    虽然芯片里的 CPU、GPU、DSP 都可以用来做运算,众多手机厂商也在 CPU+GPU+DSP 架 构上对 AI 功能进行优化,但是 NPU是专门用于神经网络架构计算的,在神经网络架构计算 方面处理能效比提升了 50 倍,性能是普通 CPU的 25 倍。

    除了华为和苹果外,高通和联发科芯片也在人工智能方面做出优化。2017 年 12 月 7 日高通 宣布推出的 Qualcomm 骁龙 845 移动平台,主打沉浸式计算,全面支持人工智能和 XR(扩展 现实)。

    3.2. 软硬件成熟,VR/AR 已具备大众化基础

    3.2.1. 硬件生态系统初步建立

    终端芯片方面,华为、苹果全球两大手机终端公司均已经发布了用于其最新款手机的 AI 芯 片。传感器方面,iPhonex 包含前臵 3D 传感系统 TrueDepth。三星和华为等主流智能手机制 造商,也打算在 2018 年的新机型上采用 3D 传感器。据彭博社消息,2019 年苹果将为 iPhone 手机配备前后两个 3D 传感器,以便让 iPhone 变成领先的增强现实设备。

    3.2.2. 开发平台助力移动 VR/AR 软件大规模平台化

    目前,VR/AR 均已脱离了基于厂商原始 SDK 的简陋低效开发阶段,而步入了第三方技术支 持的高效开发新纪元。VR 大型应用开发已得到各类图形库平台供应商的支持。VR 开发不再 拘泥于 Oculus SDK、OpenVR 等原始 SDK,而是可以通过 Unity、Unreal 等成熟图形引擎、 游戏引擎实现快速高效开发。

    Unity VR。Unity 是一款由 Unity Technologies 研发的 2D / 3D 游戏引擎,其最大的特点是跨 平台高效便捷开发。Unity可用于开发 Windows、MacOS 及Linux平台及各类游戏主机平台、 移动端平台等近 27 种平台的单机游戏。自 Unity 5.x 版本后,Unity 开启了对 Oculus Rift、HTC Vive 和 Gear VR 等主流 VR 产品的支持。

    Unreal VR。Unreal是一款由 Epic Games 开发的游戏引擎,主要是为了开发第一人称射击游 戏而设计,但现在已经被成功地应用于开发潜行类游戏、格斗游戏、角色扮演等各种不同类 型的游戏。Unreal自 1998 年推出后已完成了四代产品迭代,目前已被育碧、EA等大厂的 3A 级游戏大作所采用的。自 Unreal 4 引擎开始,Unreal提供了对 VR 技术的支持,Unreal优秀 的大型 3D 建模能力与在游戏圈的口碑,将有助于 VR 高质量内容的落地与推广。

    AR 软件已经过各大互联网公司打包整合,功能更加完善,技术支持更加充分。苹果、谷歌 都在开发者大会上推出了面向 AR 开发者的便捷化软件开发工具。

    苹果的 AR Kit。2017 年6 月的 WWDC 大会上,苹果正式公布了自己的增强现实开发者平台 AR Kit,它支持 Unity、Unreal 和 SceneKit,具备动作追踪以及平面、光线、范围估算等特 性便于 AR 游戏开发者、电影制作人或是品牌开发自己的作品。库克直接把它叫做“全球最大的 AR 平台”。

    谷歌的 AR Core 。2017 年8 月,谷歌宣布推出了和 AR Kit 对标的增强现实 SDK,名为“AR Core”。 2017年10月19日,三星和谷歌宣布了一项合作,将谷歌的增强现实开发平台AR Core 引入三星 Galaxy 智能手机系列。

    其他 AR SDK 软件工具产品。在 AR SDK生态系统中,除了 AR Kit 和 AR Core 这两棵大树 外,还存在一些辅助的 SDK。国外有老牌 AR SDK Vuforia,2015 年被苹果收购的 Metio, Facebook 的 AR Studio 等;国内 AR SDK有百度 AR,腾讯 QAR,支付宝 AR 等。

    3.2.3. 应用逐步丰富,VR/AR 社区持续壮大

    VR 平台化集聚效应加剧,Steam 有望整合资源做大内容。Steam 是美国电子游戏商维尔福 (Valve)于 2003 年 9月 12 日推出的数字发行平台,提供数字版权管理、多人游戏、流媒体 和社交网络服务等功能。Steam 被认为是计算机游戏界最大的数码发行平台。根据 ScreenDigest 在 2013 年的估计,Steam 的市场份额达到 75%。2015 年,Steam 开始支持 VR,并推 出 Steam VR。Steam VR 通过整合 Oculus、HTC 各 VR 设备厂商的内容资源,并利用 Steam 平台在游戏玩家群体中的影响力,不断丰富 VR 社区的内容资源。

    AR 开发成本降低,应用内容大幅增加。Pokemon Go 的火爆让大众第一次直观感受到 AR 的 魅力。得益于 AR Kit、AR Core 等高效开发软件,制作 AR 应用的门槛和成本大幅降低。同 时,AR 应用数量激增。AR 应用程序在 2017 年 9 月 20 日 AR Kit 正式上线之初只有五十多 款,而在 3 个月的时间就已经有超过 1000 款应用。AR 应用在内容上也呈现多样化的趋势, 既有类似 Pokemon Go 这样的 AR 游戏,也有传统制造企业与 AR 的联合,比如宝马推出的 BMW i Visualizer,乐高也发布了使用 AR Kit 的来整合数字和实物的应用 AR Studio。

    3.3. 资本涌入加速产业发展

    根据映维网相关统计,VR/AR 相关投资在 2018 大幅回暖,全年投资总额达到 120.4 亿元, 在全年大多数月份远高于 2017 年同期的投资额。VR/AR 在 2019 年也迎来开门红,1-4 月 投资总额达到 63.04 亿元。VR/AR 相关投资中既包含中小型初创企业,也包含大型客机独角 兽公司。其中,科技明星公司 Magic Leap 曾获得5 亿美元融资用于发展其 AR 眼镜技术。 国产 VR 头显公司 PICO 也在 2018 年获得超过1.5 亿的 A 轮融资,并与中国电信等运营商 签订合作协议,共同推动 VR/AR 技术在 5G 时代的发展。

    4. 各有千秋,AR 与 VR 的区别及产业链拆解

    4.1. AR 与 VR 的区别

    AR 由于需要在用户真实视觉场景中构造出虚拟三维物体,本身就带有一定的 VR 色彩,因 而 AR 与 VR 常统一为 VR/AR 概念一并进行讨论。两者的区别主要体现在:

    两者的目的不同。VR 的目的是提供一个完全的虚拟化三维空间,令用户深度沉浸其中而不 发觉。AR 的目的是为用户提供在真实环境下提供辅助性虚拟物体,本质只是用户视野内现 实世界的延伸。

    两者的实现方式不同。现有的主流 VR 头显技术通过用户位臵定位,利用双目视差分别为用 户左右眼提供不同的显示画面,已达到欺骗视觉中枢制造幻象的目的。相比之下,AR 技术 则通过测量用户与真实场景中物体的距离并重构,实现虚拟物体与现实场景的交互。

    两者的技术痛点不同。VR 的关键在于如何通过定位与虚拟场景渲染实现用户“以假乱真” 的沉浸体验,目前的应用瓶颈在定位精度和传输速度。AR 的关键是如何通过在虚拟环境里 重构现实世界的物体已实现“现实-虚拟”交互,目前的瓶颈主要在算法和算力上。

    两者的造价不同。VR 产品经过多年发展,已逐步进入商品化流程,目前零售产品报价在 500-4000 人民币之间,面向终端消费者。AR 产品仍然处于发展的初期,相关新品的报价在 20000-50000 人民币之间,仅面向特定企业级用户预订。

    虽然 VR、AR 存在明显的差异,但它们并非完全独立的技术。VR 和 AR 在互相竞争的同时 也在互相成就。VR 利用计算机生成的图像完全取代现实世界,AR 则将计算机生成的图像添 加到用户周遭环境中。但最终两种技术的竞争将会模糊化,同一设备可以两种技术兼而有之。

    从 AR 与 VR 的区别上我们不难发现 VR 本质上是更先进的媒体形式,而 AR 却是强大的 计算平台。VR 主要应用于游戏、娱乐方面,如同将游戏机放在眼前;而游戏、娱乐仅仅是 AR 应用的子集,未来 AR 在医疗、工业、教育、零售等市场有巨大的发展潜力。Digi-Capital 预测到 2020 年,AR/VR 的市场规模是 1500 亿美元,其中 AR 占 1200 亿美元,VR 占 300 亿美元。

    4.2. AR 产业链

    AR 产业链可以分为硬件和软件两部分,AR 在未来的爆发给上下游软硬件厂商带来巨大的商 机。细分来看,包含四个部分:硬件、开发、应用与分发。

    硬件/实现

    1)头戴设备制造商——致力于头戴设备技术开发的公司。在这个类别中,Magic Leap 是融 资最多的公司,以 14 亿美元的融资额远远甩开了第二名。

    2)位臵、眼球和手势追踪——开发嵌入在 AR / VR 头戴设备或移动设备中的追踪设备的公 司,如 Eonite Perception 和 Occipital。 3)移动硬件和实现——提供头戴式显示器或其他移动 AR / VR 技术的初创公司。如 Merge VR,提供头戴式显示器(HMD)、移动硬件或AR / VR应用程序的软件支持;还有类似Wikitude, 制作 AR 移动应用的视觉软件。

    开发

    1)视频处理和引擎——图像拼接、处理和 VR 游戏引擎。像 Unity 这样的游戏引擎在游戏产 业应用广泛,但越来越多地被应用于 VR。图形公司 OTOY 帮助呈现数字内容,并吸引了来 自包括 HBO、迪士尼和 AutoDesk 的投资。

    2)开发工具——帮助 AR / VR 应用程序开发和计算的工具,如 Fish Bowl VR 和 Sixa。

    3)相机和捕获——提供光场视频或 360 度捕获技术的公司。例如,Lytro 开发用于 VR 内容 的光场捕获相机,EmergentVR 专注于 360 度视频捕获。

    应用程序

    1)游戏和内容生产——生产 AR / VR 应用程序和游戏的创业公司。CCP Games和 and Kite & Lightning 是其中的代表。

    2)内容平台——投放内容(或编入索引)的平台和应用。Jaunt、Within 和 NextVR 这一类 别中资金状况较好的公司。此外,媒体公司在这方面相当活跃。

    3)社交——用于共享用户体验平台,如 Sequoia Capital 和First Round Capital 最近投资的 Against Gravity。

    4)广告——为新的计算平台提供广告的公司。像 Vertebrae 这样的创业公司正在努力将广告 整合到 VR 生态系统中。

    5)教育——将 AR / VR 应用于教育和学术的公司。例如,Nearpod 使用移动 VR 在教室中 进行交互式课程。

    6)商业/零售——AR / VR 正在进军房地产、家具和零售业。例如,InContext 使用 VR 帮助 用户查看楼层地图。

    7)医疗——医疗训练和其他医疗应用。MindMaze 是一家资金充足的公司,专注于神经科学 的 AR / VR。该公司开发 HMD、运动捕捉和手势控制技术(用于 AR 和 VR),目的是帮助中 风、脊髓损伤和截肢患者进行康复。

    8)重工业——专门针对工业和工厂服务的头戴设备和移动 AR。

    分发

    1)商场和体验——如旨在带来多样化 VR 体验的 Dreamscape Immersive,该公司获得了好 莱坞的主流投资,如米高梅、21 世纪福克斯、IMAX和斯皮尔伯格。此外还有专注于 VR 主 题公园的 Spaces 等。

    4.2.1. 硬件

    硬件包含的范围很广,手机终端需要芯片、摄像头、传感器;头戴式显示器(HMD)还需要 显示镜片等。在此我们整理了 A股与 AR 硬件产业链相关的上市公司。

    总的来说,在硬件产业链上国内企业技术并不是十分成熟,关键领域核心技术弱于国外,这 既证实了我们在 AR 硬件领域内实力依然有所欠缺,也意味着企业未来的发展空间巨大。

    4.2.2. 软件

    应用开发公司更多的面向消费者。国外有著名的 Niantic Labs,它与任天堂合作开发了脍炙人口的 AR 游戏 Pokémon Go。国内专注 AR 应用开发的公司有新锐天地等,新锐天地的“AR school”是“十二五”国家科技支撑计划 2013 年国家文化科技创新工程项目应用示范产品之 一。

    底层 SDK方面,国内主要有亮风台的 HiAR SDK和视辰信息的 EasyAR 这两个 SDK开发平 台。两个平台都可以在 Unity、Android、iOS、Windows 等多个系统中支持识别功能、AR 增 强功能以及一些扩展功能。AR SDK一方面可以大大降低 AR 应用软件开发成本,同时还可 以根据合作企业的特点更灵活地进行营销,定制不同的 AR 解决方案。

    腾讯、苏宁、美图、在内的众多 App 正在使用 HiAR SDK 创造精彩的 AR 内容;视辰信息 也曾为中兴手机打造具有 AR 功能的照相机、与招商银行合作进行营销等等。

    此外亮风台还拥有 AR 眼镜终端——HiAR Glasses,它是全球首款实现端云无缝对接的 AR 眼镜,还获得了 2017 年的红点奖。其 HiAR OS 集自研的图像识别,SLAM 等底层算法技术 的 AR 引擎和兼容性极强的安卓系统于一体。

    在应用软件方面,幻镜 AR 浏览器是亮风台研发的一款业内领先的 AR 浏览器,搭载 HiARSDK配合全新云识别算法,海量云端图片,瞬间识别。

    4.3. VR 产业链

    VR 产业链可以划分为与头显设备有关的硬件阵营和与内容有关的软件阵营。

    4.3.1. 硬件

    VR 产业链的硬件阵营包括 VR 设备零部件供应商和 VR 头显产品集成商:

    VR 设备零部件供应商:提供 VR 头显所需的显示屏、摄像头、传感器、芯片等设备,例如 国外的三星、LG 等显示面板巨头,高通、英伟达等芯片巨头,以及国内的京东方、华为等 优势硬件企业。

    VR 头显产品集成商:通过整合 VR 设备零部件并打造控制系统,实现面向零售端的 VR 头 显设备打造。VR 头显在外接式头显领域形成 Oculus、HTC 两强争霸的格局,在移动式头显 领域形成三星 Gear VR 一家独大的局面,2017 年市场占有率达到 71%。在一体机领域,各大 巨头正在齐头并进。与此同时,国内的各大 VR 厂商也在崛起,华为在 2019 年亚洲消费电子展上推出了自己的 VR 头显产品。

    4.3.2. 软件

    VR 产业链的软件阵营包括 VR 开发工具、VR 平台和 VR 内容:

    VR 开发工具:是 VR 影音、游戏及各类行业应用实现的软件基础。VR 开发工具包含由 VR 头显厂商提供的底层 SDK,如 Oculus SDK、OpenVR,以及由成熟的游戏引擎开发商提供的 上层高效开发工具,如 Unity VR 和 Unreal VR 等。

    VR 平台:是连接 VR 设备与 VR 内容的枢纽,同时也具备极强的 VR 用户导流平台效应。目 前 VR 平台主要包括索尼的 PlayStation Store,依托于索尼 PS 游戏生态发展;Oculus 公司的 Oculus Store,依托于 Oculus 头显用户社区发展;Valve 公司的 Steam VR,依托于 Steam 游戏 平台发展。

    VR 内容:VR 内容千变万化,在 ToC 领域主要以中小开发者为主,在 ToB 领域主要以专业 开发者为主。在 ToC 领域,VR 内容仍处于逐步丰富的过程中,除少数游戏大厂提供的 VR 大作外,多数是社区中小爱好者开发的创意性应用。在 ToB 领域,VR 与各类实际行业应用 结合已取得不俗进展,在医疗、抢险训练等领域均有建树。

    5. VR/AR的应用遍地开花

    5.1. VR 的行业应用

    5.1.1. 医疗+VR

    VR 正在渗透医疗行业的各个领域,目前比较成熟的应用主要包括虚拟医疗游戏、沉浸式虚 拟环境治疗以及手术模拟训练。

    虚拟医疗游戏:通过 VR 医疗游戏的方式实现缓解患者症状、解开心理障碍的目的。洛桑联 邦理工学院领导的科学小组则使用 VR 技术来帮助截肢患者有效接受假肢,从而帮助患者避 免掉感受到瘙痒,或是不自主的抽搐等“幻肢综合症” 。美国杜克大学通过使用基于 VR 的模 拟和脑波控制的机器人套装,帮助 8 名患有严重脊髓损伤的患者在经过长达 12 个月的训练 计划后,设法恢复了对下半身的部分神经控制。

    沉浸式虚拟环境治疗:为患者创建特定环境的模拟,减轻医生的工作量,提供能够对症下药 的治疗氛围。沉浸式虚拟环境治疗已在抑郁症预防领域取得一定进展。美国多所高校和研究 院所研究人员展开合作,开发模拟了多个可能会导致抑郁症的情况,帮助青少年了解自我, 加强预防

    手术模拟训练:VR 技术可用于帮助医生进行诊断或提供医学生的教学和培训。外科医生的 培养需要大量手术实践训练,而实际的临床机会却有限,VR 恰恰是帮助外科医生进行实践 的最佳工具。目前,北京医学科学院阜外医院已经采用 VR 技术帮助培训医生进行心脏手术。

    5.1.2. 抢险训练+VR

    VR 在抢险训练领域得到了广泛的应用。在强核辐射、强化学毒物蔓延的环境下,抢险类工 作存在高度危险性,因而灾害环境下的抢险队员训练变得尤为重要。传统的抢险训练往往通 过在物理相似的这是环境下实现,难以达到高危抢险环境真实的训练标准。利用 VR 设备搭 建的模拟环境将更加有助于抢险队员的实战训练。目前,国内外科研院所已提供火灾、氢气 爆炸、核泄漏等应用场景下的 VR 抢险训练系统。

    5.1.3. 游戏+VR

    游戏是 VR 在 ToC 领域最坚实的应用场景之一,也是未来 VR 大规模落地潜力最大的驱动因 素。尽管 VR 在近两年的发展逐步放缓,VR 相关厂商始终在每年发布几款高质量游戏大作。 仅在 E3 2018 游戏展上,13 款 VR 游戏即公开面世,其中包括《上古卷轴:刀锋》、《 德军总 部:网络骑兵》等。

    5.1.4. 视频直播+VR

    视频直播是 VR 在 ToC 领域推广的又一有力方向。VR 视频直播能够是观众真正体验到三维 化身临其境的感受,目前在各类体育赛事中已得到广泛应用。VR 直播主要包括现场全景拍 摄、拼接、编码推流、传输分发和终端播放 5 大环节,鉴于国内直播市场的持续火爆,国内 各中小创公司持续投入,VR 直播有望成为我国 VR 进一步推广的爆发点。

    5.2. AR 的行业应用

    5.2.1. 游戏+AR:

    Newzoo 公司的数据显示:2018 年全球游戏业收入规模有望达到 1379 亿美元,将比 2017 年 增长 13.3%。移动终端游戏是最大的部分,收入可达 703 亿美元,占据游戏市场的 51%。

    到 2020 年,Newzoo 公司预计全球游戏市场将扩张到 1285 亿美元,其中手游收入将占全球 游戏市场总规模的 40%。手游相对份额的增长源自手游对 PC 端游戏、页游、电视游戏、平 板游戏的挤压。

    AR 应用中,游戏将是首个发展起来的消费者市场,手游未来的强势表现将有利于 AR 游戏 的繁荣。AR 为游戏玩家提供更强大的交互方式,玩家可以不受线缆、主机的限制,在真实 的环境中游戏,与环境交互将是未来 AR 游戏发展的方向。

    5.2.2. 教育+AR

    AR 技术有潜力成为新一代教学工具,教师可以使用 AR 产品与学生产生更多教学互动,提 高教学效率,甚至有可能会给教学方式带来一场革命。

    根据艾瑞咨询测算,2018 全年中国互联网教育市场交易规模达2517.6 亿元人民币,同比增 长 25.7%。在 2009-2018 期间,国家财政性教育经费增长高达 252.38%,年均复合增长率 9.70%。与此同时,我国财政性教育经费占 GDP 比重不断增长,在 2018 年占比达 4.11%

    在 AR 教育方面,谷歌在 2015 年推出虚拟现实教学工具 Google Expeditions Pioneer Program,并在 2017 年在其中加入 AR 功能“Expeditions AR”。 2018 年,谷歌逐步丰富 Expeditions,计划讲题打造为 VR/AR 一体化教育平台,从而将 AR 技术普及到全球的课堂。 微软的 AR 头盔 HoloLens 已经和多家教育机构合作,正将 AR 应用于大学、医学教育培训 等教育场景。苹果推出 ARkit 开发平台,一跃成为最大的 AR 平台,预测未来 AR 内容企业 会利用 ARkit 开发各种 AR 教育内容。

    在具体应用软件方面,爱尔兰 3D4Medical 公司推出的医学教学的 AR 应用 Project Esper, 它可以将人体的构造以 3D 的形式呈现在现实环境中,主要应用于医学解剖教学。它用 6500个人体模型的大数据来为医学生和教师提供高度详细和准确的解剖模型,医学生可以更加直 观地看到人体模型立体结构。

    5.2.3. 工业+AR

    AR 可以应用于以下工业领域:辅助工业制造、辅助工业维修、辅助工业设计。

    AR 一词最早就诞生于辅助工业制造。1990 年波音工程师为了解决线束难以安装的问题使用 了一种抬头透视装臵,它依据头部摄像头采集的场景生成数字 CAD 图,自动从完整的安装 指导书提取匹配当前场景的部分,生成当前操作的安装指导虚拟图像,叠加到真实视野场景 里。“Augmented Reality”这个英文词组由此诞生。20 多年后波音还基于谷歌眼镜开发了满 足线束装配的 AR 应用软件。

    2016 年世界名牌电梯厂商蒂森克虏伯公司与微软合作,为其旗下 24000 名技术工人配备 Hololens 眼镜,以便能够在安装、检修电梯设备的时候获得更及时、更便捷的技术支持。蒂 森克虏伯公司表示,通过 HoloLens,仅需 20 分钟就能解决以往需要2 个小时才能解决的问 题,相应节省的成本完全可以抵消购买 HoloLens 的成本。

    在工业设计方面,AR 可以突破 2D 平面,辅助在三维空间中进行设计创作;同时可以帮助设 计师评估在不同的应用环境中设计方案的表现。

    5.2.4. 电子商务+AR:

    随着AR 技术应用的不断完善和推广,AR 技术在各领域的应用为人们带来了不一样的体验, 在电商行业亦是如此。

    2017年 11 月3 日,亚马逊联合苹果商城,上线了基于 AR Kit 的 AR View的购物功能,它 的目的是帮助客户做出更好的购物决策。顾客可以通过 AR View将亚马逊网站中的商品覆盖 在现实空间上,将其移动并旋转,在实时相机视图中获得 360 度视图,确保商品符合用户喜 欢的风格。

    在 11 月 30 日,天猫与 Nike 合作,用户通过 AR BUY+可在 AR 虚拟与现实互动中了解 Nike Air Force 的经典历史。12 月阿里又与星巴克合作,通过 AR 顾客可以探索星巴克“从一颗咖 啡生豆到一杯香醇咖啡”的故事。

    淘宝+天猫有全球最丰富的商品体系,也有海量的用户与商品的浏览、评价等互动大数据, 而这些数据都可以通过 AR BUY+整合到线上+线下的场景中,成为新零售的重要的技术创新 互动方式,助力品牌商更高效的向新零售转型。AR 零售商业化的成功,无疑会加大阿里在 AR 方向上的战略投入。

    5.2.5. 医疗+AR

    在医疗领域,AR 主要可以应用于以下方面:帮助失明和视障人士获得独立性、三维影响建 模、用于儿童的辅助治疗等。

    帮助失明或视障人士“重见天日”,一般有两种方法。第一种是绕过视网膜直接向大脑传送 图像的神经信号。典型产品是 Second Sight 公司发布的 Argus II Retinal Prosthesis,通过 佩戴装有摄像头的眼镜将视频信号转化为电流脉冲直接传输至眼球的电极,电极再去刺激特 定的神经细胞,患者可以产生视觉感。第二种方法是以耳代眼。典型的产品是 OrCam,它 通过摄像头识别周围环境,再将摄像头拍摄到的视觉信息以音频方式传输到用户耳中。

    OrCam 产品价格相当于中档助听器,售价为 2500 美元,发达国家中产阶级大多可以接受。 据 OrCam 数据,美国有 2120 万成人受先天或后天引起的视障困扰,全球大约有 3.2 亿成人 患有严重的视力受损,其中有 5200 万人属于中产阶级。

    AR 技术通过术前三维影像重建,能够克服术者腔镜视野下手术操作的诸多不便,为术者提 供更准确的解剖信息,故近年来在医疗领域发展迅速。湖南省肿瘤医院曾借助增强现实技术, 为患者完成了胸壁肿瘤切除加胸壁重建手术。另外在整容方面应用前景广阔。ILLUSIO 公司 使用 AR 技术捕捉病人躯体曲线的影像,之后将不同的整容方案模拟影像投射、叠加在整容 者身上,以 3D 影像呈现术后可能的物理变化,让整容者可以直接观看手术前后的改变。

    AR 也可以用在儿童辅助治疗上。密歇根大学 C.S. Mott 儿童医院就一直在用 AR 技术帮助 孩子们在术前冷静下来,并在术后辅助康复。创业公司 ALTality 致力于增强现实疗法应用的 开发,其开发的 SpellBound 可以将儿童的书籍或卡片转换为3D 互动体验。使用 SpellBound 时,将移动设备放在其中一个图书或卡片上,然后用动画、音乐和声音看到以 3D 形式出现 的人物,动物和场景。互动是在认证的儿童生活专家和康复工程师的帮助下设计的,注意力 分散治疗和运动技能康复方面效果明显。
    5.3. 未来 VR/AR 的应用场景展望

    VR/AR 在应用领域的渗透绝不会仅仅局限于以上领域。根据腾讯科技预测,VR/AR 在房地 产、零售、军事等领域同样存在巨大的潜在市场,预计 2020 年总体规模将达到 150 亿美元, 2025 年将进一步增长到 350 亿美元。

    (报告来源:安信证券)

  • 吴军:互联网创业到底有多蠢?

    吴军:互联网创业到底有多蠢?

    以下内容来自高山大学2019年经典课程。授课老师:吴军,著名学者,投资人,人工智能、语音识别和互联网搜索专家。丰元创投创始合伙人,前Google智能搜索科学家,前腾讯副总裁。著有《数学之美》《浪潮之巅》《硅谷之谜》《文明之光》《智能时代》等多部畅销图书。

    今天主要给大家讲讲硅谷的技术趋势。

    为什么硅谷今天的技术是这样的,他有一个很重要的前提叫做:预先要求。

    比如说我们能在2007年的时候用上智能手机,原因是20年前也就是1987年左右,伯克利发明了双触屏技术。这就是预先要求。

    再一个就是要有足够的市场规模。比如互联网市场其实就是一个很小的市场,养不活那么多公司。全世界有上百万家互联网公司,但99.9%是亏钱的。

    今天我用一个投资人而不是教授的眼光来看看在硅谷投资,看看硅谷的技术发展趋势。

    大概从2008年开始有两个热门的词,一个是云计算,一个是移动互联网。当时标志性的事件就是亚马逊和Google开始对外提供收费的云计算服务,而不是仅仅是他自己的企业级内部的服务。另外一个就是当时安卓系统出来了。

    这两件事的发生带来了企业级的软件和服务的升级。

    2010年前后,全世界的企业级软件和服务的市场大概约5000多亿美元。当时美国一个IT企业里平均每个员工IT费用约5000美元左右,即使是一个UPS的投递员,一年所花的企业级软件费用大概也有500美元,到现在这个规模就更大了。所以这个市场很大。这也是为什么微软、IBM这样的公司很成功的主要原因之一。

    5000亿美元是什么样一个概念呢?拿互联网行业来比的话,2016年全世界互联网市场是3800亿美元,2018年估计是4500亿美元。互联网市场增长很快,但是依然没有达到企业级软件服务的水平。

    然而全世界的互联网公司比软件公司要多得多,所以这也是为什么全世界互联网公司大部分不挣钱。当然,更主要的是,互联网公司和软件公司不一样,Google一家占了全世界1/4的市场,1/3的互联网收入,再加上阿里巴巴、腾讯、Facebook、亚马逊等等,共占到了80%,然后剩下全世界一百多万家互联网公司(其中一大半在中国)去争不到1000亿美元的市场,所以是不可能挣得着钱的。

    所以就创业来讲,互联网创业是很蠢的一个行为。

    企业级软件和服务这个市场在中国大家并不熟悉,因为中国大部分都是不付软件费,付也付得很少。所以这种环境就生生把一个本来可以很做的很大市场给做没了。今天中国做企业级软件的公司像东软、金山、用友等上市公司市值全部加起来,都不到Adobe的一半,而Adobe还只是一个中型的软件公司。

    中国出了一个新概念,其实就是这件事的一个翻版。叫工业互联网或者企业互联网。

    那么话说回来,为什么从2008年到2016年大概8年时间里,美国要通过这两件事把企业级的软件做转型升级呢?

    因为如果用亚马逊的云服务或者Google微软的云服务,加上原来的企业级的软件服务这种解决方案。相比过去买IBM的计算机和Oracle的计算机服务器,再用他们数据库,成本要低70%左右。所以大家都觉得这是一个趋势。

    今天大家都在说,为什么微软好像又重新起步了,市值超过1万亿美元。但是仔细去读微软财报,就会发现它利润其实并没有增长。

    它的市值涨了一倍多,原因在于它的估值PE涨了一倍多。为什么PE涨?原因很简单。微软原来卖软件,现在变成了在云计算上卖服务,大家觉得这是未来的发展方向,所以它估值又高了。

    中国过去在企业及软件和服务这件事上收不来钱,但今天有可能收得来钱,为什么?因为现在不卖软件,而是把软件放在云端卖服务了。这已经慢慢的形成一个趋势了。

    趋势能够形成,就在于它的预先条件成熟了。

    有了云计算,有了移动互联网,有了传感器技术,就带来了大数据。很多数据原来不是没有,而是有但我们无法收集。过去3年里,我们收集的数据是人类有史以来到3年前所有数据的总和。

    有了云计算和大数据,机器智能或者说人工智能就产生了。

    今天之所以有人工智能,有三个重要原因。

    一是处理器的处理速度非常快。

    处理器进步的速度有多快,你们可能想不到。举例来说,就是如果我们用1946年的计算机技术来实现2016年Google AlphaGo赢李世石的那台计算机,用电量要多少?

    要用掉几百万个三峡的发电量。

    这就是一个基本技术进步。正是因为有这样快的技术进步,今天的计算机才变得如此聪明。

    第二个是数学模型比较好,能把我们现实生活中很多看上去不是数学问题的问题变成数学问题,然后用计算器计算。

    第三个就是大数据。

    面对大量的数据,如果用的还是用我们传统的方法先建数学模型再去琢磨,那是不行的。用到大数据,就需要机器智能。有了机器智能,有了移动互联网,有了传感器,自然而然就到了今天很热门的一个概念:万物互联IoT。

    IoT这个市场有多大呢?

    当我们周围全部是智能设备的时候,智能汽车、智能家居等等,都能够直接上网,这里不是说通过你手机或者通过Wifi上网,而是每个智能设备都会有一个类似于我们手机SIM卡,通过这个卡来上网。这个时候我们现在的4G就不够用了。因为不可能并发处理这么多信息,那么就需要5G,所以这两个是关联的。

    IoT和5G的结合,最保守的估计,到2030年,可以把这目前这两个市场的总和翻一番。每年增长6%不算太快,跟中国的GDP比的话。

    但是在世界整个IT行业的增长来讲,这是一个很令人振奋的信息。为什么呢?

    刚才我提到全世界互联网市场大概4000多亿美元,那电信市场有多大呢?大10倍,将近4万亿。

    这其中运营商拿到了一半左右约2万亿上下,然后设备商拿到一半也是2万亿左右,这2万亿是华为、小米、中兴、诺基亚他们拿走了。前几年创业,这些公司都是不声不响的,华为现在因为贸易战处于风口浪尖,但实际上前些年大家都不关注他们的。

    电信市场是个十倍大的市场,而且从业的公司没有那么多。到2030年,这个市场大概能扩大到8万多亿美元。差4万亿。4万亿什么概念呢?今天日本的GDP就是4万多亿,德国是3.8万亿。80多年前,日本人说大东亚共荣根本不可能实现,但现在,中国要是真在IoT+5G时代占了一个主要的大的市场份额,创造出相当于日本现在的GDP的市场,其实也就是相当于实现了大工业大东亚共荣。

    通过技术的方式,能做到这一点,这是一个未来大的市场。

    从投资角度来讲,为什么有些技术我们投有些不投呢?

    原因在于,首先这些预先的技术你是否满足了。

    第二个就是市场规模的前景要很大。我一直觉得大家来高山大学学习特别好,就在于高山大学教大家科学,学习科学你就会算这笔账。很多科技媒体报道,甚至有一些大学商学院讲他们不会教你科学的底层逻辑,糊里糊涂告诉你一个趋势,这个趋势没有科学基础是不行的。

    再接下来就是大数据。机器智能和生物医疗技术结合起来,就形成一个大产业,就是IT+医疗,这也是一个非常大的市场。

    我们现在检查身体的很多设备其实都很老,听诊器大概用了几百年了,心电图也有上百年的历史了,CT和MRI都现在也有40多年了,但这些都被认为是目前比较先进的诊疗手段。仔细想想,我们的手机是什么样的,更新迭代的速度有多块,如果我们用的一个IT产品还是40年前的,你肯定会觉得这东西基本上没法用了,但是我们的医疗设备就是这样的。

    此外,我们做的检查也很老套,比如你心脏不舒服了,去医院医生会让你测一下心电图,但如果检测的时候心脏正好正常的话,那就测不出来任何问题。我们希望有什么样的检查方法呢?那就是最好有一些设备,能够随时监控跟踪我们整个人的新陈代谢,细到我们身体出了任何问题它都会马上知道。

    特斯拉汽车与宝马或者奔驰车相比,最大的区别就在于,一旦车出了什么问题,给他们一个电话,他们能立刻预约维修。因为特斯拉对自己的车有监控,能够随时进行分析。但是奔驰宝马不一样,他们有记录,但没有互联网监控,一旦车出了什么问题,就会要比较长的维修时间。

    今天很多工业设备是有监控的,比如说像商用的喷气式飞机的发动机,上面有一千多个传感器,每天运行一下,能够收集大概超过1G的原始数据,就是它里头温度、燃烧、湿度等等各方面都记录得很好。

    再比如说机场维修发动机也是很快的一件事情,因为他们也有非常好的记录和监控。但是我们身体没有一个传感器。所以说智能与医疗结合会产生一个大的市场。

    那么这个市场到底有多大呢?

    美国2018年GDP为20万亿美元,医疗方面费用约占18%的GDP,也就是3.6万亿美元。中国市场多大?如果除掉其他杂费,只按照医院的收费,这个市场非常小,占GDP的不到5%。如果把买保健品等各种医药杂费都算上,占比就很大,但是这个没法估算。

    上海交大商学院有一个大概估计,约占GDP 13%到14%,跟美国也差不多。所以这两个国家AI+医疗的市场就差不多6万亿。所以这是一个很大的市场。我讲这些东西就是要告诉大家眼界要开阔一些,不要老想着技术,或者老想着互联网上我能琢磨点什么东西,市场太小,格局太低。

    另外,当我们有了人工智能,有了IoT、有了区块链,整个世界就会形成一个超级智能。单个蜜蜂的智能水平非常差,但是一旦形成了一个群体的智能的时候,就会很强。相比于人而言的个体决策,人工智能收集了很多数据,最终形成综合的决策,所以这在未来会是一个很大的市场。

  • 2020值得关注的五大颠覆式技术趋势

    2020值得关注的五大颠覆式技术趋势

    资本实验室·今日投资关注

    聚焦前沿科技创新与传统产业升级

    近期,全球技术服务商NTT发布了一份报告,对2020年的数字化趋势进行了预测。报告提出:数据、自动化、物联网将使虚拟社会成为可能,并改变我们的生活方式、工作方式。

    在报告中,公司首席技术官Ettienne Reinecke认为,2020年最具颠覆性的技术将包括:数字孪生、数字交互信任、虚拟空间、智能建筑和数据钱包。同时,数字化颠覆的核心是数据,所有的颠覆式技术都与数据的收集方式、数据的用途、管理数据的平台以及数据的可用性有关。

    Ettienne Reinecke表示:“业界一直在讨论不同的技术,包括不同筒仓中的云、数据、人工智能和安全。但2020年将发生变化。明年,我们将看到完整的端到端计算脱颖而出,使完全连接的、将对我们生活的世界产生重大影响的全智能环境焕然一新。”

    一、数字孪生

    随着物联网技术的不断发展,从传感器到可穿戴设备和智能手机,将得以收集更多关于人类的数据点,这使得建立数字孪生体的可能性也越来越大。

    一旦数字孪生被创建,你可以模拟相关的行为并理解其模式。例如,你可以模拟节食,看看这一行动会如何影响你的数字孪生体,从而更快、更准确地得出结论,并预防健康事故。此外,数字孪生还将有助于发现不同的预防性或处方性药物如何有助于健康。

    其他行业也正在利用数字孪生来改善业务成果。例如汽车制造商玛莎拉蒂,正在使用数字孪生技术进行产品设计。该公司利用虚拟建模和仿真来测试新的汽车特性,减少了物理原型机的数量,降低了成本,缩短了汽车开发时间。

    二、通过数字交互建立信任

    进入2020年,数字交互将更多融入人们的生活,使人类信任并依赖这项技术。

    这主要来自人工智能技术的发展。例如,在呼叫中心,人工智能可以洞察客户的说话的语调、声音的频率,并将其与情绪分析等技术相匹配,以发现问题,从而更好地提供服务。

    在人工智能的帮助下,我们将可以从纯粹的事务性工作转变为与客户更多的沟通,为数字化交互带来移情,并与客户建立更好的信任。

    三、沉浸式、反应灵敏的“虚拟”空间

    空间计算,或者说人类及其周围环境交互的数字技术,将把各种形式的现实结合在一起:增强现实(AR)、虚拟现实(VR)、混合现实(MR)和人类现实(human reality)。

    据预测数据,AR/VR产业发展迅速,预计到2023年市场规模将达到1600亿美元。与此同时,商业领域的相关应用,已经在快速发展。

    这将带来沉浸式、反应灵敏的“虚拟”空间,将物理世界与数字世界融合在一起。对于任何物理空间,例如会议室、办公室、商店、体育场内的VIP包厢,通过一系列技术的应用,都可以将其转化为一个可创造各种体验的虚拟环境。

    四、智能建筑

    在过去十年里,随着智能家居物联网技术和语音助理技术的发展,智能建筑市场一直在显著扩张。到2020年,物联网将更多融入到建筑物中,能够根据空间中的人数调整房间温度,或者根据一天中的时间改变房间的照明。

    物联网并不是智能技术发展的唯一组成部分。通过系统分析和系统感知的结合,在2020年,建筑管理系统与企业管理系统之间将产生更多集成,从而让工作空间变得更加智能和便利。

    五、数据钱包

    数据隐私已经成为互联网用户需要面对的首要问题。这个问题的持续存在导致了数据隐私立法,比如欧盟的GDPR试图让用户对自己的个人数据有更多的控制权。

    在未来,数据钱包将进一步发挥隐私保护的作用。“数据钱包”的概念旨在将数据完全放在拥有者手中,并使其完全安全。有了数据钱包,如果没有适当的许可和特定的权限,任何人都无法访问某人的数据。如果可能存在威胁,那么数据钱包就会被锁定起来。

  • 垃圾&二手废品回收项目

    垃圾&二手废品回收项目

    当今世界,无奇不有,点子层出不穷,项目何其繁多,只是普通的事物并不起眼,或许有可为,现在概要一下零星萌发的想法。

    中午吃饭完,和同事聊天,突然想到一个落地的项目,确实落地,这是垃圾和废品,能否开个实体店呢?

    项目名称:垃圾废品回收(暂定)

    项目概念:垃圾分类,垃圾太多,垃圾如何处理,二手货品,废品如何利用,有些扔了可惜,此时是否可以结合生物能源,环保,公益项关联呢

    项目模式:实体店面+网上平台+转运站

    项目方式:

    如今全球还没有开实体店去回收废品和垃圾的,顶多就是废品回收站,但太传统化了;可行性操作概念如下:

    1,中高档智能垃圾废品回收实体店,人工和机器检测废品的可分类和可再利用价值

    2,客户可将废品或二手货以公益的形式留存

    3,二手废品可搭载网络平台进行售卖

    4,与环保和垃圾处理单位合作

    5,与政府合作

    盈利模式:

    1,二手可再利用物品进行再转手

    2,与环保和生物公司合作,转化价值

    3,政府补助

    4,互联网平台二手交易佣金

    问题风险:

    1,需要政府的支持

    2,相关资源

    3,智能化设备

    未完,再续…

  • 世间再无“下沉市场”

    世间再无“下沉市场”

    10月15日,是内蒙古姑娘田文娜的生日,她在朋友圈晒出了给自己买的礼物——从一家拼购电商平台上购买的一串手工项链,和一床新床单,兑换了优惠券,加上亲朋好友一起为她砍价,最后的总价不超过50元,这对她而言,是一次愉快的购物体验。

    同一天,1700多公里外的上海,一家拼购电商平台的负责人却不得不在微博发出一封沉重的致歉信,宣布公司经营出现问题,大量欠款无法兑现——这家主打下沉市场的拼购社交电商平台,模式与拼多多如出一辙,却在经营一年之后,出现了资金链断裂。

    在拼多多上市后一年时间内,为何依然难现拼多多第二?下沉市场的“升级”速度或许远超出人们的预期。

    01、拉新游戏:疯狂

    淘集集,作为一家在一二线消费市场中名不见经传的拼购电商平台,如今,却因上千家商户上门催讨货款而名声大噪;更具戏剧性的是,今年9月这家平台还在一些城市大规模烧钱拉新客,一个月后却成了无钱可还的“破产人”。

    显然,如今的下沉市场,暗藏危机。

    李文,今年8月入职陶集集,成为一名城市经理,2个月来,他目睹了这场疯狂烧钱游戏的一些细枝末节。

    李文所在的赣州,是江西省三线城市,自两年前街头巷尾出现拼多多广告以来,就不断有新的电商平台跃跃欲试,试图抢占这个尚未被完全开发的市场。

    李文的工作是在各类论坛、社交平台上招募“城市合伙人”,即兼职地推。合伙人的任务是为平台拉新客,所有收入来自新客数——按照“一个新下载用户+完成三笔订单=15元”计算,一个人每月完成500个新用户下载,就能收入7500元。

    在李文的考核指标中,城市合伙人的招募不设上限,多多益善。在9月,他大约每天能招募到20~30个城市合伙人,最高日均下载量为400个,他一个人一个月经手的支出就达到几万元。像李文这样的城市经理,在赣州有20人左右。

    此外,新用户最早的三笔交易全部由平台补贴,10~20元不等,这样每500个新用户又产生10000元的补贴。

    在淘集集内部发布的日均拉新战报中,李文所在的江西远被落在了后面。来自北方的城市,比如,山东、河南、河北则始终遥遥领先,每个月的新客增加规模可按百万计算。按每个新客的获客成本为35元计算,一个省一个月的支出就达到上千万元。

    相对于“合伙人”的简单拉新,对于李文这样的城市经理,淘集集额外设置了“第四单转户率”——每100个新用户中必须有20人是自行支付第四单。

    这也是平台对留存率提出的考核,但在李文的实际操作过程中,发现这个指标很难完成,“因为第四单需要用户自行支付购买,没有了补贴的拉动,用户行为很难控制”。

    在李文所在的团队中,有同事会通过刷单变相完成指标——华丽的业绩背后或许就是一个接一个的泡沫。

    李文告诉零售君,他在职时,每天都能收到十几个来自全国各地的刷单团队的售卖推销,“他们很清楚淘集集在拉新上的巨大投入,因此不惜组建团队,进行跨区域刷单,远在山东的刷单团队,有能力把收货地址改成江西赣州”。

    “就像一场疯狂的梦。”离职已有一个多月的李文回忆在淘集集工作的日子时,感觉不安。他说,自己在职的一个月内,公司不签订劳动合同,没有固定办公地点,也没有负责人统一管理,全都用钉钉来办公。但同时,每天从当地流出的经费可能高达几百甚至上千万,一切很不真实。

    一元拼团、限时秒杀、补贴拼购、返现……凭借着疯狂的烧钱补贴,淘集集上线9个月,月活用户超过4000万,与拼多多的用户重合度高达55%;上线一年,淘集集已经累积了1.3亿注册用户。

    在这些令人咂舌的数据背后,则是越陷越深的黑洞——根据《财经》杂志报道,2019年年初至今,淘集集一个月的GMV约在5亿元,但留存不好,淘集集已亏损近12亿元,其中上半年净亏6亿,净资产为负6亿元,目前每月亏损超过2亿元。

    对此,淘集集创始人张正平进行了反思,“进入7月,由于内、外部因素,公司业绩增长受到了极大的影响,销售额出现停滞,”他说,自己犯了“极大的错误”,一是花了过多的时间在融资上;二是,选择继续亏损获取用户。

    02、下沉市场流量:水涨船高

    自从拼多多进军下沉市场以来,下沉市场几乎成为电商行业的一片梦之田,这里出产的流量似乎垂手可得。

    然而,面对大流量,许多人忽略了商业本质背后的逻辑——前线疯狂烧钱的平台,开始将成本转嫁到商家身上,下沉市场的流量也开始水涨船高。

    来自福建的商家西就,去年11月入驻陶集集,销售的商品是均价在10~20元的小家电,比如护眼仪、颈椎按摩仪。

    据西就回忆,刚入驻淘集集的前三个月,商品月销达到3万件,利润率维持在10个点,“赚得比拼多多少一些,但流量是免费的,不需要额外花钱买流量”。

    按照淘集集的玩法,商家想要获取流量,只要定价比拼多多低,就能上平台首页——不少商家为了抓住这波流量红利,不惜将自己的利润点一降再降。

    尝到甜头的西就,决定将全部资金都投入淘集集,至今累积投入的资金已达上百万元。让他始料不及的是,从今年6月底开始,回款账期从15天延长到了三四个月,至今陶集集已拖欠他300万元货款。

    “8月24日,陶集集就发布公告称,将7月10日后的提现申请全部驳回,至今已经三个月的货款无法到账,并且提现时间遥遥无期。”

    最近两天,为了讨要拖欠的货款,西就来到上海,但最终没有签署平台提供的债转股协议。作为一个在电商行业摸爬滚打了5年的“老兵”,西就预感到,淘集集运营混乱,很难有未来,但下一步该如何“自救”,他也没有方向。

    事实上,从卷皮网、淘宝网,到拼多多,西就的创业之路在一步步“下沉”。他在每个平台的停留时间平均不超过3年。

    名不见经传的折扣电商平台卷皮网让他赚到了第一桶金。一年后,平台流量被大规模扩张的淘宝和拼多多抢占殆尽,

    西就只能转战淘宝网,然而,对于他这样主打低端市场的供应商而言,淘宝的竞争过于成熟,品牌和消费者心智逐渐成熟,西就在其中没有竞争力,挣扎了一年,少有订单。

    2017年拼多多崛起,西就以为自己找到了合适的平台,结果一年后,拼多多开始对流量收费,自然流量变成了付费流量,“在拼多多上,参加活动才能有流量,但价格不够低无法参加活动,所以很多活动也只能亏着上”。

    在此期间,西就还研究过京东拼购,“平台流量大部分给到平台自营商家”,因此,普通中小商家想要分得一杯羹很不容易。

    下沉市场的流量,再也不是传说中的“韭菜”。

    最终,西就选择了淘集集这个看来不成体系,却不设门槛的新晋电商平台。与平台运营是否规范,资金监管是否有保证相比,他更看中平台是否有足够流量,成本是否足够低——然而,在盲目追求流量的过程中,西就一不小心成了“低成本流量”的买单者。

    事实上,在淘集集上聚集了一批像西就这样,被淘宝、京东,拼多多“抛弃”的中小商户,对这些长期下沉在低端供应链、低端消费市场的中小商家而言,跟着低门槛平台挖掘流量是最主要的生存之道,但如今,这些平台却面临自身难保的困境。

    零售君了解到,此前,一批主打下沉市场拼购模式的电商平台,包括拼趣多,拼工厂如今都已陆续悄然下线,拼趣多更是从去年年底便锁定平台商户保障金,迟迟不肯退还,至今尚未解决。

    在这背后,下沉市场的“升级”速度或许已超出了预期,资本市场对单纯的模仿者失去了热情。据《晚点LatePost》报道,淘集集上一轮融资之后的估值在6亿美元,投资方包括DST、老虎基金、KZ等。但在这之后,几乎没有资本进入。

    在张正平10月15日发表的《致伙伴们的一封道歉信》中也明确表示,在6月的融资中,他拿到了不少口头offer(协议),至今都尚未明确。

    03、下沉市场:要升级

    下沉市场,正在逐渐成为巨头争霸的战场。随着阿里、京东悉数入场,竞争已经升级。

    最早下沉的拼多多,目前依然处于亏损之中。根据多多财报显示,2018年全年,拼多多的净亏损为102.98亿元,其中市场销售费用为134亿元,同比增长900%。

    与之相对应的是,拼多多在上市之后运营数据实现暴增,2018年拼多多平台GMV(交易总额)达4716亿元,同比增长234%;平台活跃商户数量约360万,年度活跃买家数为4.185亿,同比增长71%。

    这样的扩张还在继续。今年第二季度,拼多多平台销售与市场推广费用同比增长105%至61.037亿元,占总收入占比近84%,对此,拼多多战略副总裁九鼎并不否认,“2019年下半年,我们将继续扩大让利和补贴力度”。为了迎接即将到来的大战,9月24日凌晨,拼多多发行10亿美元左右的可转换优先债券。

    有消息表明,物流将成为拼多多投资的重点。拼多多总裁黄峥曾透露,拼多多正在开发“新物流”技术平台,将采用轻资产,开放的模式。

    拼多多正在联合物流行业合作伙伴,探索农产品上行专用电子面单的可行性,尝试对农产品物流与普通包裹做区分,以进一步推动农村尤其是边远地区农产品实现大规模上行。

    想从下沉市场分得一杯羹的早已不是拼多多级的玩家。阿里、京东悉数入场,且自带重金。

    此前,阿里巴巴宣布,将投入超百亿元,打造一个下沉市场的购物节。这一大手笔的底气来自下沉市场对于淘宝业务的巨大推动力。

    阿里2020财年第一季度报告显示,淘宝新增用户中有超过70%来自三四五线城市和乡村等下沉市场。

    “中国下沉市场以及毛细血管更多的县域、乡村消费者拥有强劲增长力,他们的购买和消费行为背后,是整个电子商务市场增长的强大推动力。”阿里巴巴大聚划算事业部总经理刘博说。

    在聚划算的下沉战略中,通过技术赋能,打造一个供给中心,告诉市场需求在哪里、流量通道的方向,由此通过与供应链的结合,帮助品牌的销售以及利润最大化。

    京东2019年二季度报告也披露,京东来自低线城市的用户增速高于一二线城市,新用户中有近七成来自低线城市(指三到六线城市地区)。

    今年9月19日,京东拼购App和小程序更名为“京喜”,正式开业。

    10月15日,京东集团副总裁、京东零售集团平台业务中心负责人韩瑞在“11.11京东全球好物节”上宣布:“京喜”在11.11期间,将联合商家为消费者提供巨额补贴、超级优惠,已备货超过亿件一元爆款商品,供消费者抢购。

    随着巨头的不断进入,下沉市场早已不再是最初的下沉市场。

    田文娜,从两个月前开始接触拼多多,从此之后,便一发不可收拾。她最大的成就感来自用几元钱买到了市场上几十元的商品。

    她说,她很清楚便宜的商品品质不会好,因此她不敢清洗十几元买来的床单,害怕缩水和掉色。

    她还说,她很清楚自己在低价的拼购网站买东西,大多只是图个新鲜,如果是床、家具、家电,还是会选择在京东或者淘宝购买。

    作者:章蔚玮,微信公众号:新零售商业评论(ID:xinlingshou1001),《商业评论》出品,用深度案例、前沿观点,和你一起探索新零售的1001种可能。

  • B端和C端产品经理的相容共通性

    B端和C端产品经理的相容共通性

    但是随着B端产品逐渐进入大众视野,具体的工作内容也浮出水面,再加上系统化趋势,C端和B端产品经理的共通性也就更加明显。某种意义上来说,C、B端之分,和社交产品、工具产品一样,只是产品经理的一种分类方式罢了,两者在本质上的能力要求还是一样的。

    C端产品是指面向消费者、个人用户的产品,以服务广大用户为目标,对于产品优秀与否的衡量指标一般是日活月活、用户体验等维度,根据产品功能的不同,又分为社交、工具、内容、游戏等不同领域,例如每天都用的微信、用来浪费时间的某音等等,都属于C端产品。对于C端产品经理来说,直接面向消费者,需求提取简单,路径较短,功能较为单一,再加上C端产品竞争激烈,所以C端产品经理的大多数工作是在做功能和体验优化的事情。

    B端产品的“B”是“Business”,则是指商家或者企业客户,为客户提供解决方案,提高企业运作效率,例如企业的ERP、CRM、OA,以及阿里云、腾讯云等。由于B端产品往往是企业整体采购,会面临一个“客户”和“用户”的问题,一般认为,出钱采购的是“客户”,落实到具体使用的人则是“用户”。因此,B端产品只要搞定了采购方,就可以产生利润,而真正使用产品的底层员工的呼声,往往由于传递路径太长而被忽略掉。B端产品经理更关注业务价值,对于用户体验的苛求相应要低一些。

    但很显然,随着业态更加成熟,C端需要考虑的格局越来越大,B端的竞争也日趋激烈化,这一个演变过程,代表着B端和C端产品经理,产生了极大的相容共通性。

    首先是B端产品越来越精细化。让B端产品精细化最简单粗暴的原因,就是竞争变强了。随着产业互联网被越来越多的提及,更多的人开始入局这个相对门槛较高的领域。竞争让这个比较“慢”的行业突然快了起来,如同一处渔场,突然来了鲶鱼,还是涌进了一大群。

    竞争是提高质量最好的方式。过去,只要搞定了老板,就能把软件卖出去,而传统老板一般自己也不怎么用这个系统。现在不同,不仅员工更愿意使用体验更好的产品,老板对于产品的要求也变得更高,这么一来一去,B端产品的用户体验就上升到一个比较高的地步。虽然体验还是排在业务之后,但很显然,如果还是做一个巨丑的UI,一定没有竞争力。

    于是,B端产品为能够有更强的竞争力,开始在用户体验上下功夫。毕竟做B端产品,流程上的创新空间很小,但体验上的提高倒是非常容易。(这个容易是对比来说的,因为之前实在是太低了,就好像90分进步到100分比较困难,但20分进步到60分还是相当容易的。)

    用户体验的提高完全能够成为产品的核心竞争力,那B端产品要提升用户体验,该怎么办?当然是和C端取经啊!这也是大多数B端产品经理的想法,说回来,很多B端产品经理都是C端产品经理转过来的,搞细节优化,正是轻车熟路……

    其次是C端产品越来越系统化。随着整条产业链的成熟和完善,产品在设计中要考虑到的东西越来越多。例如一款无人售货APP,在做产品设计的过程当中,就要考虑到与上游供应链的配合,甚至要对接上游的ERP系统;再比如一款物联网终端产品,在早期立项阶段就要考虑到数据层(数据处理)、网络层(数据传输)和感知层(数据采集)的联动。

    与之相对应的是,“产品经理”这个岗位倒是越来越细分。过去可能一个产品经理就是全部的决策者,而如今则是有一大堆“用户产品经理”“商业化产品经理”“数据产品经理”等等,各司其职,分工明确,如此细分,以至于都没有了做“产品”上帝的快感。

    但是,岗位的细分也并不代表思考量的减少。随着产品的体系越滚越大,即使是某个细分的产品岗,也需要整体考量产品的上下游体系。在这样的情况的下,C端产品也不可避免地包含了B端产品所拥有的一些特质,倒逼产品经理学习更大格局的思考方式。

    所以说,产品设计开始进入“大格局”时代。

    这“大格局”有“三大”:

    1. 关联产品大;
    2. 结构体系大;
    3. 思考范围大。

    大和小其实是相对的概念,需要辩证地看待,C端和B端不应该分得那么清,甚至还有人专门搞派别。对于产品经理来说,最底层的需求分析能力、产品设计能力、商业思维能力等,无论是做什么产品,都应当是共通的。

    人生,不能自己为自己的职业生涯设限。

    以上只是我的一些思考,欢迎拍砖,其中一定有思考不周到的地方,也希望能够一起集思广益……

  • 中科曙光董事长李国杰:AI创业要摆脱“收购或死亡”的魔咒

    中科曙光董事长李国杰:AI创业要摆脱“收购或死亡”的魔咒

    AI浪潮不只给AI技术公司带来了机会,同时由于计算需求的提升,也为计算厂商带来了巨大的机会,在前不久中科曙光的年度科技峰会上,“All in AI”也成为了中科曙光面对新趋势的核心部署。而中科曙光董事长李国杰,作为中国计算行业最早奠基者之一,他对于新的人工智能浪潮也有着自己独到的见解。

    本文转载自量子位。


    AI对中国工程院院士、中科曙光董事长李国杰而言,并不是新事物。

    作为中国最早一批计算机科学领域的专家学者,他在美国求学时便已亲身经历过上一波人工智能浪潮,其后又在科研任教和工业研发中,在并行处理、计算机体系结构、人工智能、组合优化等领域,颇多建树。当然,AI也是中科曙光的最新战略重点所在。

    在近日接受量子位等媒体的采访时,李国杰院士谈到了他对当前AI发展的看法,特别是中国在AI竞争中存在的机会和挑战,他也提醒AI创业公司,要摆脱众多公司之前“不是被收购就是死亡”的命运,注重技术和商业的结合。

    量子位《大咖来信》栏目在不改变原意的基础上,以第一人称的方式,把我们与李国杰院士的对话进行了整理。

    AlphaGo带动人工智能火热之后,不少人问我:现在的人工智能进入了什么阶段,会不会再进入50年代和80年代的历史周期?

    我想每一个新技术的发展,都有一个类似四季春夏秋冬的过程,云计算是这样、物联网是这样,可能智慧城市也会是这样。

    人工智能有点不同,因为人工智能已经热过好几回了,好像没有分明的四季,这其中有它的特殊性。

    但我个人判断而言,人工智能现在的“季节”是秋天,即到了收获的季节,这背后有几个方面的原因。

    一方面,深度学习的算法、规则都相对成熟了,而且不是大家熟知的AlphaGo才开始的。

    像我的朋友李凯和李飞飞发起ImageNet的时候,已经是8年前的事,很难想象一开始申请经费都得不到批准。

    再后来Hinton用深度学习的方法,一下子把在ImageNet上的识别率提高到了80%多,让大家看到了方向。

    不过这也是有时代背景的。为什么以前的机器没有这个能力?核心是数据没有这么多,联网设备也没有这么多,所以现在条件保证了,人工智能也就见效了。

    这就好比你在路上走,你的路径、车灯数据都有了,所以现在沿着过去的积累,一切狂飙突进都变得水到渠成了。而且新的器件、超导、量子计算等新规则都在不断涌现,可能会进一步加强加快这个过程。

    所以我认为AI进入到一个新时代,今后一二十年都应该会有更多进一步的发展。

    不过,这也不意味着此次人工智能在任何领域都能一帆风顺。